• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita Federal estabelece o fim da Dirf

22 de julho de 2022 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Instrução Normativa prevê fim da Declaração do Imposto sobre a Renda Retido na Fonte a partir de 2024

Marcelo Camargo/Agência Brasil

Foi publicada no Diário Oficial da União desta quarta-feira (20) a Instrução Normativa 2.096/22 que altera as regras da Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf) e estabelece o fim da Declaração do Imposto sobre a Renda Retido na Fonte (Dirf) .

O texto prevê que a EFD-Reinf seja entregue:

  • Pelas empresas que prestam e contratam serviços realizados mediante cessão de mão de obra ou empreitada;
  • Pela empresa ou entidade patrocinadora que tenha destinado recursos à associação desportiva;
  • Pelas entidades promotoras de espetáculos desportivos realizados em território nacional, em qualquer modalidade desportiva, dos quais participe ao menos uma associação desportiva que mantenha equipe de futebol profissional;

Para a apresentação da EFD-Reinf, deverão ser observadas as regras estabelecidas no manual, disponível no portal do Sistema Público de Escrituração Digital (Sped) .

Cronograma EFD-Reinf
A Instrução Normativa também estabelece um cronograma para a entrega da EFD-Reinf para os novos grupos.

O 3º grupo (composto por pessoas físicas, que compreende os empregadores e contribuintes pessoas físicas, exceto os empregadores domésticos) já deve entregar a obrigação em relação aos fatos ocorridos a partir de 1º de julho de 2021.

O 4º grupo (composto por entes públicos integrantes do “Grupo 1 – Administração Pública” e as entidades integrantes do “Grupo 5 – Organizações Internacionais e Outras Instituições Extraterritoriais”) deverá entregar a obrigação no dia 22 de agosto de 2022 em relação aos fatos geradores ocorridos a partir de 1º de agosto de 2022.

E os sujeitos passivos, a partir de 21 de março de 2023, em relação aos fatos geradores ocorridos a partir de 1º de março de 2023.

Fim da Dirf
Além disso, o texto dispensa a entrega da Declaração do Imposto sobre a Renda Retido na Fonte (Dirf) a partir de 1º de janeiro de 2024.

De acordo com o consultor trabalhista Guilherme Santos, as mudanças ocorreram devido a previsão de entrada do novo leiaute da EFD-Reinf.

“Dessa forma, a DIRF 2023 e 2024 será entregue via programa, pois as informações ainda não estão no eSocial/EFD-Reinf de forma completa. E a Dirf de 2025 em diante, referente ao calendário de 2024, será por meio das informações enviadas ao eSocial/EFD-Reinf”, explica.

Ou seja, em 2024 será realizada a última entrega da Declaração do Imposto sobre a Renda Retido na Fonte (Dirf) .

De acordo com a Instrução Normativa, a norma entrará em vigor a partir de 1º de agosto de 2022.

Fonte: Portal Contábeis

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

Posts Relacionados

  • 18 de setembro de 2026

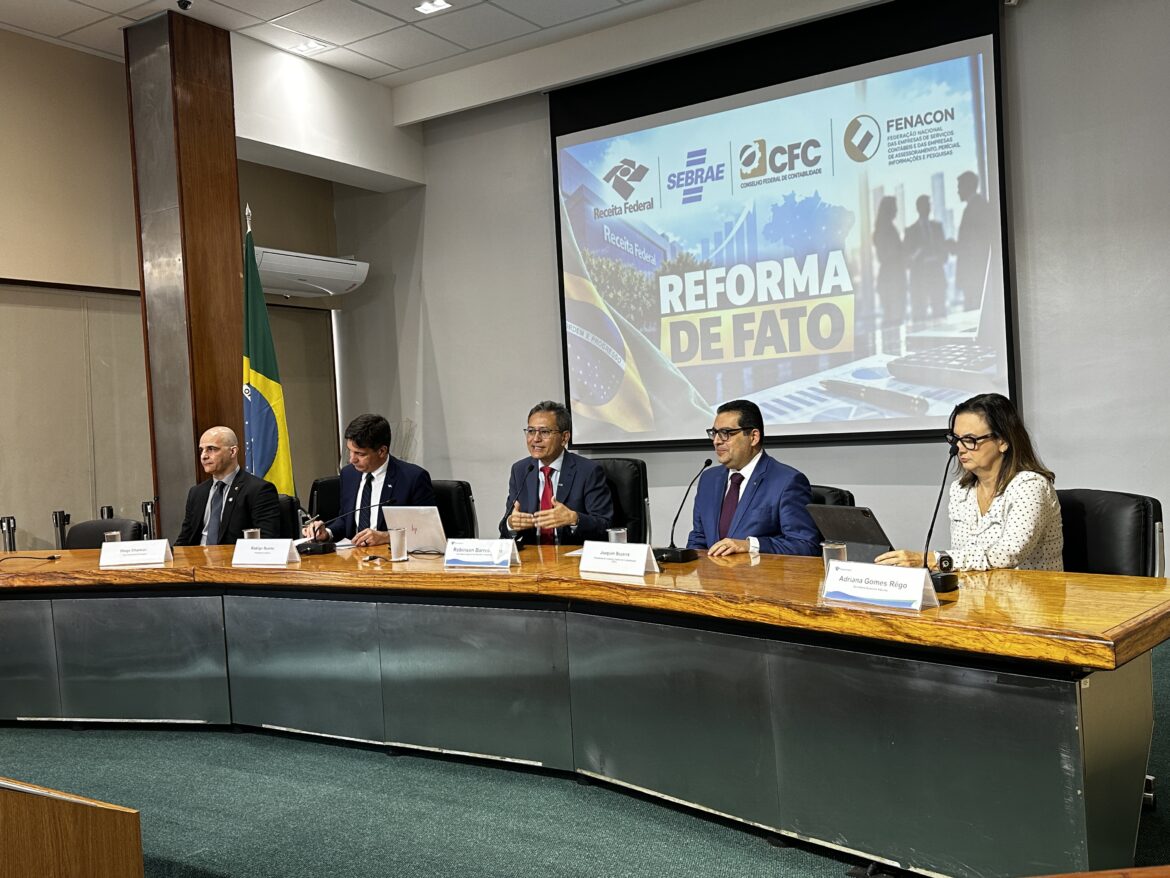
    Fenacon, Receita Federal, CFC e Sebrae unem esforços para orientar empresas sobre a Reforma Tributária
  • 18 de setembro de 2026

    VP parabeniza união entre os sindicatos do Sistema no Nordeste durante 14º ENESCAP 
  • 18 de setembro de 2026

    Coletiva de imprensa nesta sexta-feira apresenta força-tarefa de orientação sobre a Reforma Tributária
  • 18 de setembro de 2026

    Seu celular, minha empresa: o limite que poucos empregadores conhecem

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}