• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

28 de setembro de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Solução de Consulta Cosit nº 149/2026 também detalha condições para aplicação da denúncia espontânea e efeitos sobre multas relacionadas a obrigações acessórias
Magnific

Por Comunicação Fenacon

A Receita Federal publicou a Solução de Consulta Cosit nº 149, de 14 de agosto de 2026, no Diário Oficial da União de 20 de agosto, com esclarecimentos sobre a aplicação da isenção do Imposto sobre a Renda da Pessoa Física (IRPF) sobre ganho de capital na venda de imóveis residenciais e sobre o instituto da denúncia espontânea.

Segundo o entendimento da Receita Federal, o ganho de capital obtido por pessoa física residente no País na venda de imóvel residencial é isento do IRPF quando o produto da venda é aplicado, no prazo de 180 dias, contado da celebração do contrato, na aquisição de outro imóvel residencial localizado no Brasil.

A solução também esclarece que a regra de isenção se aplica às operações de dação em pagamento de imóvel residencial para aquisição de outro imóvel residencial. Quando ocorre primeiro a venda de um imóvel e, posteriormente, a dação em pagamento de outro imóvel na aquisição de uma nova residência, o prazo de 180 dias é contado a partir da data de celebração do contrato referente à primeira operação.

Aplicação parcial

A Receita Federal reforça ainda que, quando apenas parte do valor obtido com a venda do imóvel é utilizada na aquisição do novo imóvel residencial, a tributação incide proporcionalmente sobre a parcela do ganho de capital correspondente ao valor que não foi aplicado.

A interpretação considera que tanto a venda quanto a dação em pagamento de imóvel residencial são operações de alienação para fins de apuração do ganho de capital. Dessa forma, a dação em pagamento pode ser considerada para fins da isenção prevista no artigo 39 da Lei nº 11.196/2005.

Denúncia espontânea

A Solução de Consulta Cosit nº 149/2026 também trata da denúncia espontânea, prevista no artigo 138 do Código Tributário Nacional (CTN). A Receita Federal esclarece que sua caracterização depende do cumprimento dos requisitos estabelecidos na legislação e que sua instrumentalização ocorre por meio das declarações relacionadas às obrigações acessórias previstas na legislação tributária.

Quando atendidos os requisitos do artigo 138 do CTN, a denúncia espontânea afasta a aplicação de multa, sem distinção, nesse caso, entre multa moratória e multa punitiva.

No entanto, a Receita Federal ressalta que o cumprimento em atraso de uma obrigação acessória não deixa de gerar a multa correspondente. Isso ocorre porque as obrigações principal e acessória são autônomas. Assim, a comunicação da infração e o pagamento do tributo, nos termos da denúncia espontânea, não impedem o lançamento de multa pelo atraso no cumprimento de obrigação acessória.

A manifestação sobre denúncia espontânea está vinculada à Solução de Consulta Cosit nº 233, de 16 de agosto de 2019, que fundamenta o entendimento reproduzido no novo ato.

SC Cosit nº 149-2026Baixar

A reprodução deste material é permitida desde que a fonte seja citada.

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

Posts Relacionados

  • 28 de setembro de 2026

    Saiba como funcionará compra de dívidas pela União
  • 28 de setembro de 2026

    eSocial implanta alterações nos eventos S-2410 e S-2416 na próxima terça-feira (29)
  • 27 de setembro de 2026

    Prazo para adesão ao Simples Nacional termina em 30 de setembro; opção pelo Simei permanece em janeiro
  • 27 de setembro de 2026

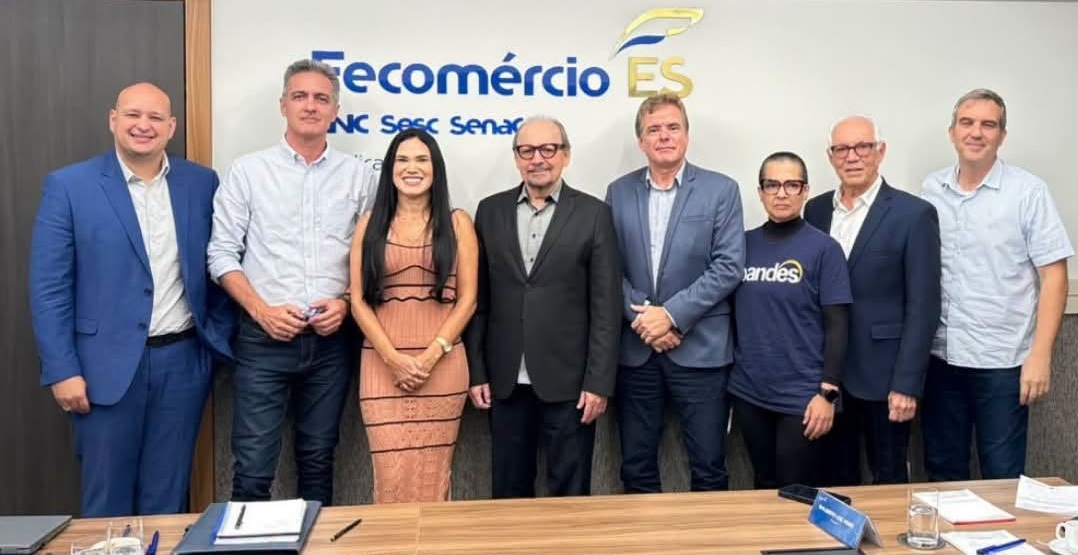
    FENACON|CD firma parceria com Fecomércio-ES para ampliar acesso à certificação digital no Brasil

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}