• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita Federal esclarece regras para prêmios por desempenho e incidência de contribuição previdenciária

29 de junho de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Solução de Consulta Cosit nº 91/2026 define os critérios para que premiações concedidas por desempenho superior fiquem isentas da contribuição previdenciária.
Freepik

Por Comunicação FENACON

A Receita Federal publicou a Solução de Consulta Cosit nº 91, de 16 de junho de 2026, esclarecendo o tratamento tributário aplicável aos prêmios concedidos por empresas a empregados em programas de incentivo à inovação, como iniciativas de apresentação de ideias para melhoria de processos, produtos e serviços.

Segundo o entendimento da Cosit, os valores pagos a título de prêmio podem ficar fora da base de cálculo das contribuições previdenciárias, desde que atendam aos requisitos previstos na legislação trabalhista e tributária. A Receita reforça que a premiação deve decorrer de desempenho superior ao ordinariamente esperado, ser concedida por liberalidade do empregador e não resultar de obrigação legal, contratual ou de acordo coletivo. Além disso, a empresa deve demonstrar, de forma objetiva, quais eram as metas esperadas e como o empregado superou esse desempenho.

A solução também esclarece que a não incidência das contribuições previdenciárias alcança exclusivamente os empregados, não se estendendo aos contribuintes individuais. Os prêmios podem ser pagos em dinheiro, bens ou serviços, desde que preservem sua natureza de reconhecimento por desempenho extraordinário.

No caso analisado, a Receita avaliou um programa empresarial de incentivo à apresentação voluntária de ideias inovadoras. Embora reconheça que esse tipo de iniciativa pode caracterizar premiação por desempenho superior, o órgão ressalta que a efetiva exclusão da tributação dependerá da análise das circunstâncias de cada caso, especialmente para verificar se não há indícios de natureza salarial ou de remuneração habitual.

SC Cosit nº 91-2026Baixar
Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

Posts Relacionados

  • 18 de setembro de 2026

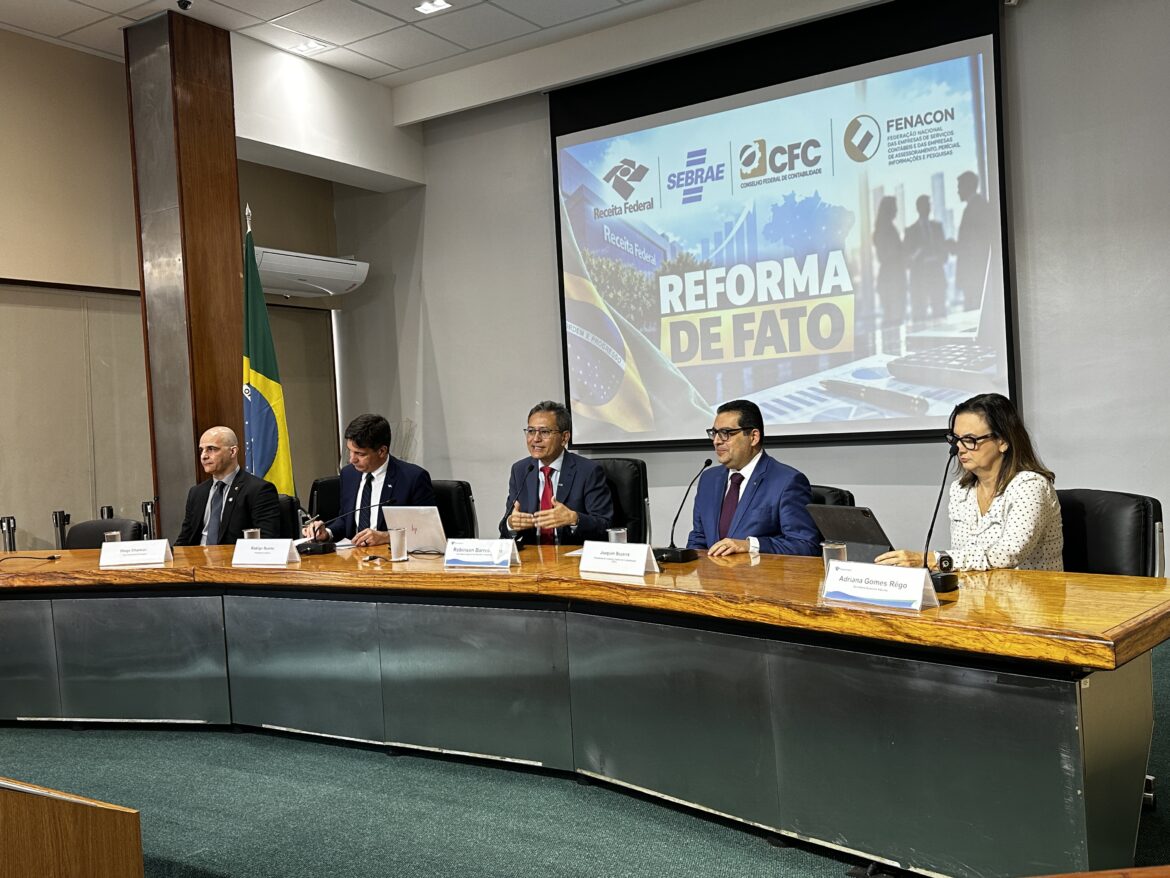
    Receita Federal, Fenacon, CFC e Sebrae unem esforços para orientar empresas sobre a Reforma Tributária
  • 18 de setembro de 2026

    VP parabeniza união entre os sindicatos do Sistema no Nordeste durante 14º ENESCAP 
  • 18 de setembro de 2026

    Coletiva de imprensa nesta sexta-feira apresenta força-tarefa de orientação sobre a Reforma Tributária
  • 18 de setembro de 2026

    Seu celular, minha empresa: o limite que poucos empregadores conhecem

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}