• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Novas regras para empresa em recuperação judicial quitar débitos

6 de abril de 2021 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

O prazo para pagamento foi ampliado e uma nova modalidade de parcelamento foi criada

Da equipe de jornalistas do Diário do Comércio

A Receita Federal ampliou o prazo para parcelamento de débitos de empresas em recuperação judicial. Agora as dívidas podem ser quitadas em até 120 meses. Até então, eram 84 meses.

Também foi reduzido o valor inicial das prestações e instituída uma nova modalidade de parcelamento, que possibilita a inclusão de tributos passíveis de retenção na fonte e o IOF retido e não recolhido ao Tesouro Nacional.

A Receita informa que as medidas buscam flexibilizar as condições de acesso ao parcelamento de débitos tributários para empresários e sociedades empresárias em processo de recuperação judicial.

Nesse contexto, foi alterado também o art. 5º da Instrução Normativa nº 1.891, a fim de readequar o procedimento para o cadastramento de débitos de contribuições previdenciárias em Lançamento de Débito Confessado (LDC).

Esse cadastramento deverá ser feito mediante apresentação de requerimento de LDC, conforme modelo constante do Anexo IV, que foi incluído na Instrução Normativa 1.891/2019.

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 6 de outubro de 2026

    Receita Federal e PGFN abrem transação para débitos relacionados à multa substitutiva da pena de perdimento

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

Publicidade

Posts Relacionados

  • 8 de outubro de 2026

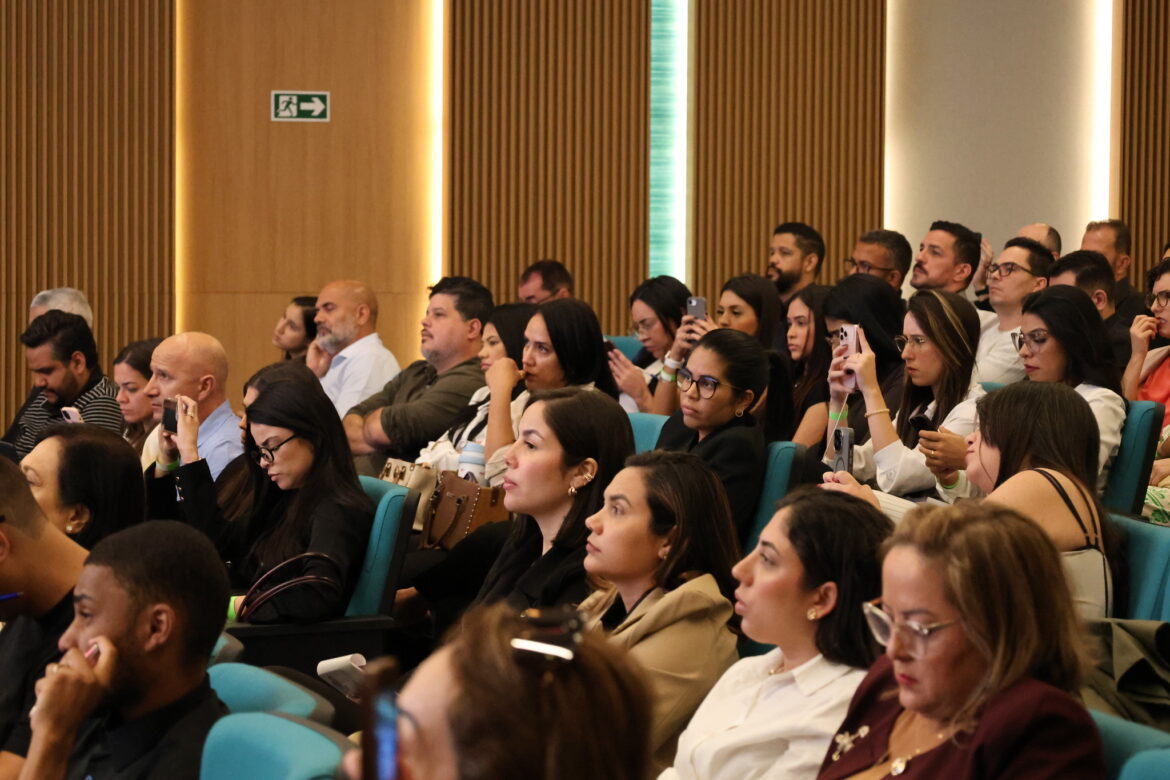
    Reforma Tributária pelo Brasil | Edição DF: evento reúne 270 profissionais e revela impactos na capital federal
  • 8 de outubro de 2026

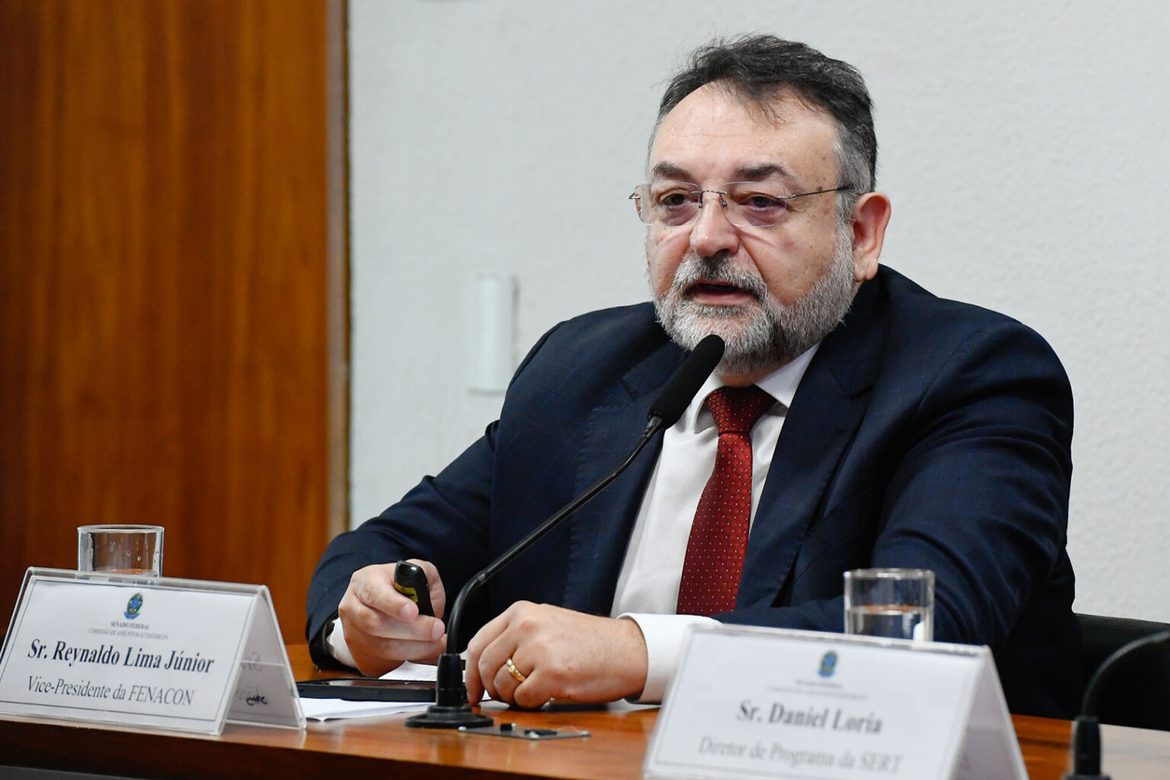
    Eleição não deve adiar reforma tributária do consumo, diz presidente da Fenacon
  • 8 de outubro de 2026

    Pequenos negócios lideram a abertura de empresas no Brasil com 452,6 mil novos CNPJs
  • 8 de outubro de 2026

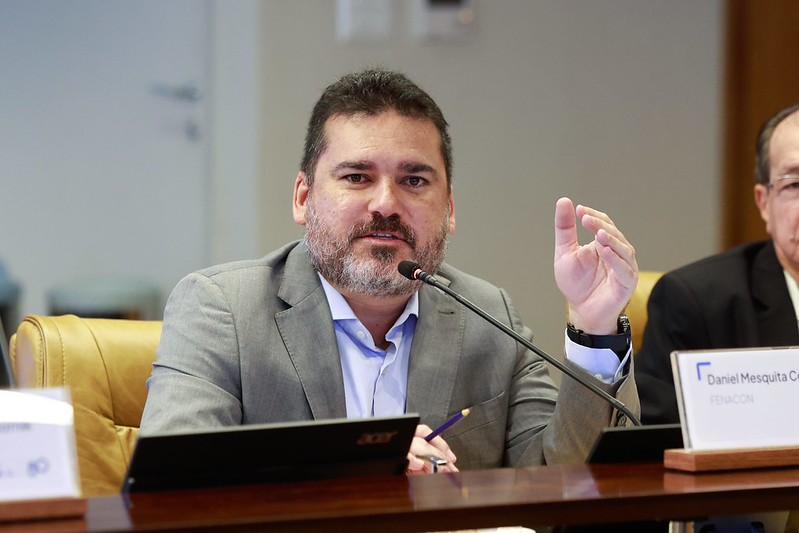
    Fenacon participa de reunião da Câmara Brasileira de Serviços da CNC

Veja mais
Publicidade

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}