• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Nova lei autoriza uso de créditos de PIS/Pasep e Cofins na compra de materiais recicláveis

24 de abril de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Venda desses materiais volta a ter isenção tributária
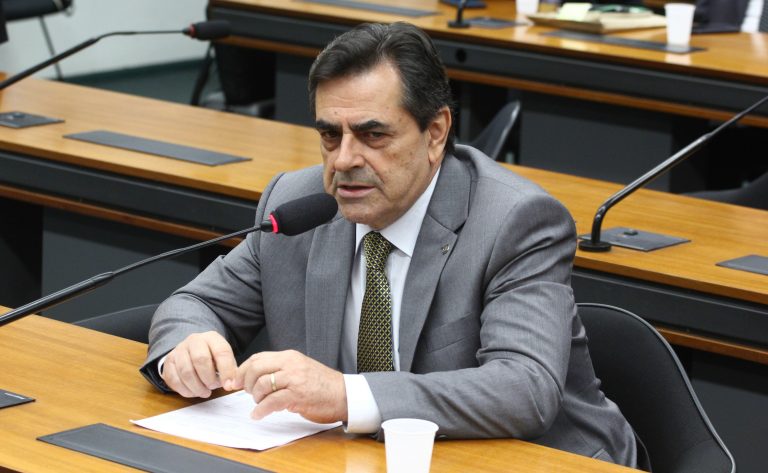
Vinicius Loures / Câmara dos Deputados

A Lei 15.394/26 autoriza o uso de créditos de PIS/Pasep e Cofins na compra de materiais recicláveis e isenta dessas contribuições a venda desses itens. A norma foi sancionada sem vetos na quarta-feira (22) e publicada nesta quinta-feira (23), no Diário Oficial da União (DOU).

De acordo com a lei, os créditos tributários poderão ser usados para aquisições de resíduos ou sobras de plástico, papel ou cartão, vidro, ferro ou aço, cobre, níquel, alumínio, chumbo, zinco e estanho, além de outros metais.

O benefício fiscal alcança empresas de coleta, reciclagem e organizações de catadores de lixo, desde que apurem seu Imposto de Renda com base no lucro real.

A nova lei teve origem no Projeto de Lei (PL) 1800/21, do deputado Domingos Sávio (PL-MG), aprovado com alterações pela Câmara e, depois, pelo Senado.

Ao apresentar a proposta, Domingos Sávio destacou que “a alteração visa corrigir estas distorções, a fim de estimular e possibilitar a manutenção da atividade industrial de reciclagem e, consequentemente, garantir a proteção do meio ambiente e a consecução dos objetivos da Política Nacional de Resíduos Sólidos”.

No início de março, o Supremo Tribunal Federal (STF) manteve uma decisão de 2021 (quando foi apresentado o projeto) que autorizou a tomada de créditos de PIS/Cofins na aquisição de insumos recicláveis, mas acabou com a isenção para a venda desses materiais. A lei retoma a isenção para a venda.

Fonte: Agência Câmara de Notícias

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

  • 9 de agosto de 2026

    Receita Federal divulga tabela nacional do Valor da Terra Nua 2026

Posts Relacionados

  • 14 de setembro de 2026

    Presidente da Fenacon tem presença confirmada no IRPF SUMMIT 2027
  • 14 de setembro de 2026

    Mudanças na emissão de notas e CNPJ alfanumérico impõem desafios ao varejo
  • 14 de setembro de 2026

    Receita esclarece IR sobre ganho na venda de bem comum de casal

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}