STF exclui créditos presumidos de ICMS da base de cálculo do PIS e da Cofins
Maioria do Plenário entendeu que os créditos não representam receita ou riqueza própria da empresa
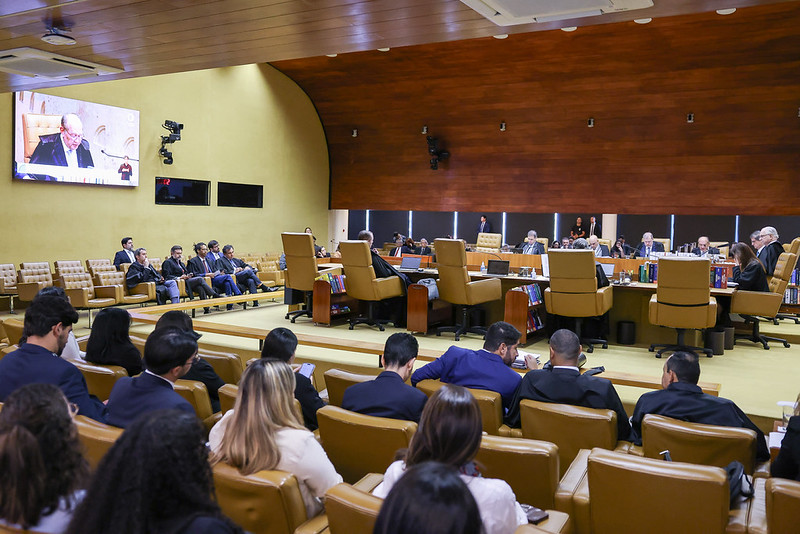
O Supremo Tribunal Federal (STF) decidiu que créditos fiscais presumidos de ICMS, valores que a legislação permite descontar do imposto devido, não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). A decisão foi tomada nesta quarta-feira (7), no julgamento do Recurso Extraordinário (RE) 835818, com repercussão geral reconhecida (Tema 843).
No caso concreto, a União questionava decisão do Tribunal Regional Federal da 4ª Região (TRF-4) segundo a qual créditos presumidos do ICMS não caracterizam receita ou faturamento das empresas e, portanto, não podem ser objeto da tributação. Para o TRF-4, os créditos de ICMS concedidos pelos estados e pelo DF constituem renúncia fiscal, cujo fim é incentivar determinada atividade econômica de interesse da sociedade, e não receita ou faturamento.
Receita
Para a maioria do Plenário, esses valores não representam riqueza própria da empresa e, portanto, não podem ser considerados faturamento nem receita para fins de incidência do PIS e da Cofins. Esse entendimento foi apresentado inicialmente pelo relator, ministro Marco Aurélio, que apresentou seu voto no Plenário Virtual antes de sua aposentadoria.
Para ele, os créditos resultam de renúncia fiscal e têm como efeito a redução do imposto devido. Assim, não representam disponibilidade econômica nem riqueza nova. Mesmo quando registrados na contabilidade como ingresso, não se transformam em receita capaz de integrar a base de cálculo do PIS e da Cofins.
Na sessão de hoje, o ministro Dias Toffoli alterou seu entendimento para acompanhar essa posição. Na sua compreensão, o resultado prático da tributação seria permitir que a União reduzisse indiretamente benefícios fiscais que os estados, dentro de sua competência e de acordo com as realidades locais, optaram por conceder, o que geraria insegurança jurídica.
Já tinham votado nesse sentido a ministra Rosa Weber (aposentada) e os ministros Ricardo Lewandowski e Luís Roberto Barroso (ambos aposentados). A ministra Cármen Lúcia e o ministro Edson Fachin se manifestaram no mesmo sentido.
Patrimônio
Outro grupo de ministros entendeu que o crédito presumido de ICMS é uma receita que efetivamente se incorpora ao patrimônio da empresa. Para o ministro Gilmar Mendes, o contribuinte deixa de desembolsar determinado valor e, mais do que isso, não assume nenhuma obrigação de restituição ou de repasse. Por isso, o montante não apenas transita pelo patrimônio da empresa, mas permanece definitivamente com ela, representando uma vantagem econômica efetiva. Segundo o ministro, o fato de essa vantagem decorrer de renúncia fiscal não altera essa conclusão.
Federalismo fiscal
O ministro Alexandre de Moraes considerou também que a questão envolve o pacto federativo. Para ele, excluir o crédito presumido de ICMS da base de cálculo do PIS e da Cofins permitiria que o estado, ainda que indiretamente, reduzisse a incidência de tributos federais. Nesse sentido, votaram ainda os ministros Luiz Fux e Nunes Marques.
Tese
A tese de repercussão geral fixada foi a seguinte:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS.”
Fonte: STF
Posts Relacionados
Eleição não deve adiar reforma tributária do consumo, diz presidente da Fenacon
Receita esclarece alíquota de retenção previdenciária para empresas optantes pela CPRB
Projeto Cartas 2026 incentiva autorregularização de declarações retidas em malha fiscal
Sistema Comércio recebe bancadas eleitas para aprofundar diálogo sobre prioridades do setor