Reforma tributária obriga empresas a reverem estratégias para além dos impostos
Novas variáveis acompanham a mudança do sistema, como a redução dos incentivos fiscais e os efeitos do split payment sobre o fluxo de caixa
Por Silvia Pimentel
A pouco mais de seis meses do início oficial da reforma tributária do consumo, as empresas devem ter um olhar mais estratégico e integrado, focado também nos impactos sobre os negócios, além da implementação do novo modelo tributário.
O cálculo por fora dos novos tributos, a redução dos incentivos fiscais, competitividade nos vários tipos de canais de vendas, os impactos do split payment sobre o fluxo de caixa, custos visíveis e invisíveis, regimes tributários de fornecedores e clientes e posição da empresa na cadeia produtiva são algumas das variáveis que devem ser analisadas a partir de agora com a proximidade da reforma.
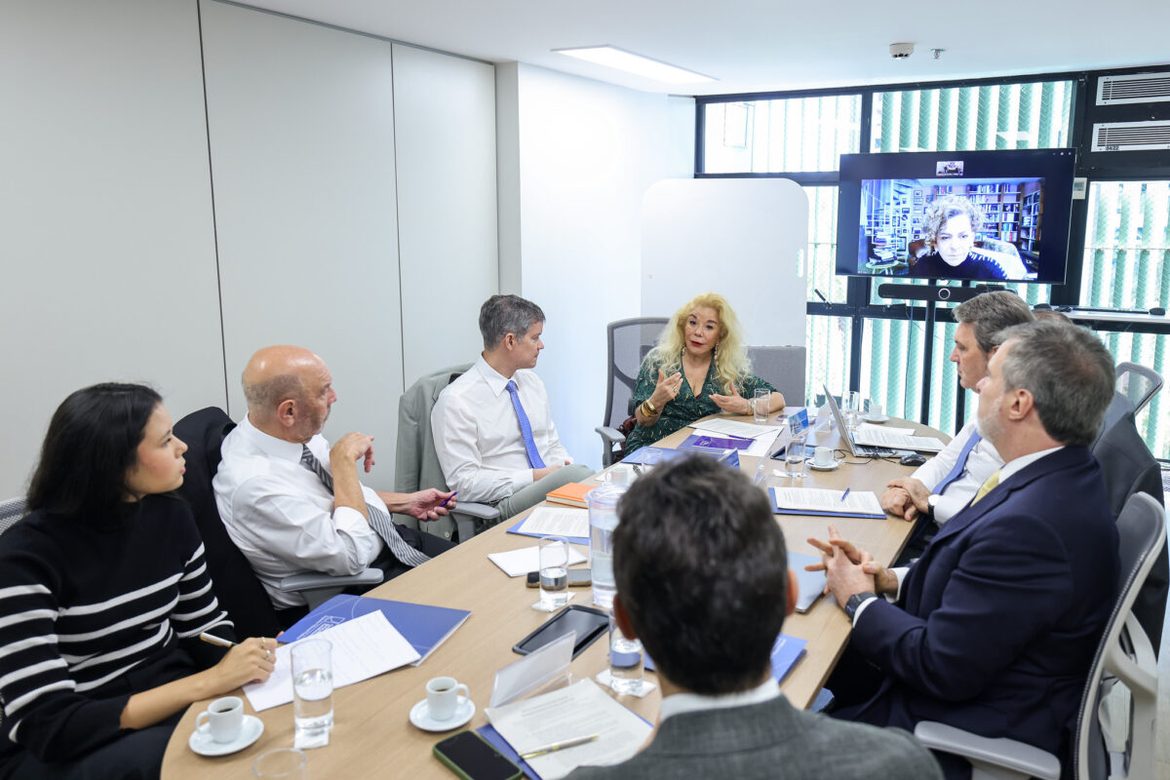
Esse foi o tema central debatido durante a reunião do Conselho de Altos Estudos de Finanças e Tributação (Caeft), realizada nesta segunda-feira, 11/05, a primeira sob nova gestão da Associação Comercial de São Paulo (ACSP), sobre “reforma tributária e estratégia para a formação de preço, com cálculos exemplificativos”.
Durante o encontro, Natália Sperati, sócia da área de Estratégia da EY-Parthenon para LAS, destacou que repensar os impactos da reforma em cada elo da cadeia produtiva passou a ser extremamente necessário com a reforma. “Se a cadeia inteira tiver impactos, é preciso rever o negócio, seja na indústria, distribuição ou no varejo.”
De acordo com ela, algumas categorias de produtos terão redução de preços pós-reforma. Alimentos, por exemplo, provavelmente por conta da desoneração da cesta básica, tendem a ter redução dos preços na ponta. Para serviços, a tendência é de aumento.
Em algumas situações, de acordo com simulações apresentadas durante a reunião, a redução de preços na ponta de alguns produtos pode chegar a 24%. A grande questão: essa economia será repassada ao preço final ou dividida entre o distribuidor e o varejo? Na hipótese de aumento no preço, ele será repassado ao consumidor ou absorvido totalmente pela empresa?
A especialista destacou que, com a reforma, são várias nuances a serem consideradas ao mesmo tempo que definirão como produtos vão chegar ao varejo: diferenças regionais – impactadas com o fim dos incentivos fiscais e o consequente remanejamento da logística – a cadeia, canais de vendas, tipo de produto e o ano do transição da reforma tributária, que será implementada completamente somente 2032.
Políticas comerciais
Durante a sua apresentação, Sperati chamou a atenção para os chamados “investimentos fora da nota” (off invoice), usados nas políticas comerciais, feitos pelos fornecedores ao varejo, e que possuem peso importante na composição da margem. Tais investimentos comerciais poderão entrar no radar dos novos IBS e CBS e gerar discussões judiciais.
“Esse tipo de investimento representa cerca de 80% dos investimentos comerciais da indústria de consumo, e uma eventual tributação significa entregar uma margem pior para o varejo”, explicou.
André Lopes Sant’Anna, especialista em tributação indireta no Brasil e no exterior, presente na reunião, classificou essa eventual tributação sobre investimentos como um custo invisível da reforma, com impactos diretos nas áreas comerciais das empresas.
Na sua visão, o split payment também promete afetar fortemente o fluxo de caixa, e a cadeia inteira vai sofrer pressão, obrigando as empresas a reverem suas estratégias.
“A reforma tributária é o começo para as empresas repensarem o negócio, as margens da cadeia, a importância dos clientes e a estratégia comercial em diferentes categorias de produtos. Para os advogados, será uma oportunidade de estarem mais próximos da agenda dos negócios”, concluiu.
De olho nos concorrentes
Edison Carlos Fernandes, doutor em Direito pela PUC e professor da FGV São Paulo, reforçou que a reforma tributária vai afetar fortemente a definição das margens e que é preciso, a partir de agora, olhar com atenção para os concorrentes na hora de colocar o preço nas notas fiscais.
“É preciso negociar com os fornecedores, conhecer seus regimes tributários e entender que a base de negociação, pós-reforma, será o preço líquido e não o preço de venda”, destacou.
Contencioso
Durante a reunião, o coordenador do Caeft, Luis Eduardo Shoueri, informou que foi criado um grupo de trabalho de especialistas, sob a coordenação do tributarista Salvador Cândido Brandão Júnior, para analisar as propostas que discutem o futuro do contencioso tributário do IBS e da CBS, e contribuir com sugestões ao Centro de Estudos Constitucionais do STF (CESTF), que vai recebê-las até 30 de maio.
Fonte: Diário do Comércio
Posts Relacionados
Empresas do Simples precisam preparar sistemas para novas regras das notas fiscais em 2027
Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária
CFC, RFB e Fenacon apresentam último módulo do curso sobre Reforma Tributária
CESTF promove nova rodada de debates sobre contencioso judicial da Reforma Tributária sobre o Consumo