• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Reforma Tributária

Prazo de adesão ao Piloto do IBS da Reforma Tributária é prorrogado até fevereiro de 2026
28 de janeiro de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:
Divulgação

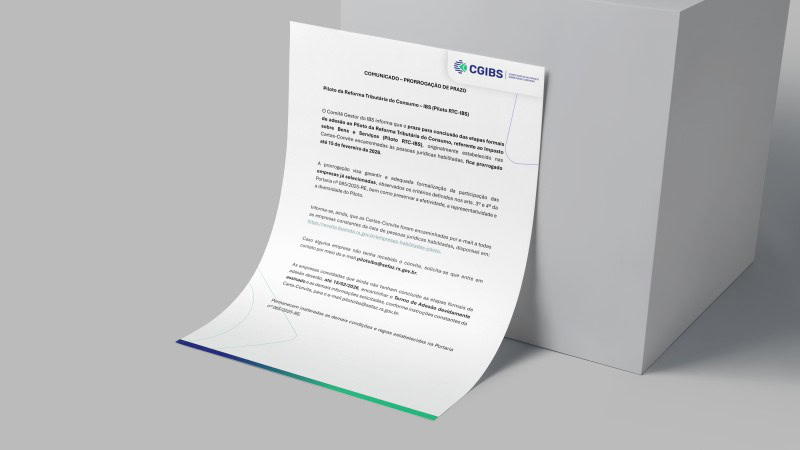
O Comitê Gestor do Imposto sobre Bens e Serviços (IBS) anunciou a prorrogação do prazo para a conclusão das etapas formais de adesão ao Piloto da Reforma Tributária do Consumo – Piloto RTC-IBS. Inicialmente previsto nas Cartas-Convite enviadas às pessoas jurídicas habilitadas, o novo prazo passa a ser 15 de fevereiro de 2026.

Segundo o Comitê Gestor, a extensão do prazo tem como objetivo assegurar a adequada formalização da participação das empresas já selecionadas, respeitando os critérios estabelecidos nos artigos 3º e 4º da Portaria nº 085/2025-RE. A medida também busca preservar a efetividade, a representatividade e a diversidade do projeto-piloto.

As Cartas-Convite foram encaminhadas por e-mail a todas as empresas constantes da lista de pessoas jurídicas habilitadas, disponível em https://receita.fazenda.rs.gov.br/empresas-habilitadas-piloto. As empresas que não tiverem recebido o convite devem entrar em contato pelo e-mail pilotoibs@sefaz.rs.gov.br.

As pessoas jurídicas convidadas que ainda não concluíram as etapas formais de adesão deverão, até 15 de fevereiro de 2026, encaminhar o Termo de Adesão devidamente assinado, além das demais informações solicitadas, conforme orientações constantes na Carta-Convite, para o mesmo endereço eletrônico.

O Comitê Gestor informa ainda que permanecem inalteradas todas as demais condições e regras previstas na Portaria nº 085/2025-RE.

Com informações do CGIBS

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 21 de setembro de 2026

    PGFN divulga nova forma de acesso ao Regularize para representantes de empresas

Posts Relacionados

  • 24 de setembro de 2026

    Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária
  • 23 de setembro de 2026

    CFC, RFB e Fenacon apresentam último módulo do curso sobre Reforma Tributária
  • 23 de setembro de 2026

    CESTF promove nova rodada de debates sobre contencioso judicial da Reforma Tributária sobre o Consumo
  • 22 de setembro de 2026

    Regimes Específicos: veja atualização dos esquemas XSD dos eventos D-1011 e D-1101 na Produção Restrita

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}