Empresas do Simples precisam preparar sistemas para novas regras das notas fiscais em 2027
Mudanças vão exigir novos dados nos documentos fiscais relacionados ao IBS e à CBS, como CST-IBS/CBS e cClassTrib, além da revisão dos cadastros
Por Márcia Rodrigues
As empresas optantes pelo Simples Nacional precisam começar a preparar seus sistemas para as mudanças na emissão de notas fiscais a partir de 2027. Com a reforma tributária, todas terão de adequar seus documentos fiscais às novas exigências, mas a forma como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) serão tratados dependerá do modelo de Simples escolhido.
Hoje, as empresas do Simples Nacional recolhem os tributos abrangidos pelo regime por meio do DAS (Documento de Arrecadação do Simples Nacional). A partir de janeiro de 2027, porém, haverá dois modelos dentro do regime: o Simples puro e o Simples híbrido.
No modelo puro, a empresa continuará seguindo a sistemática tradicional de recolhimento. Já no híbrido, a empresa poderá apurar IBS e CBS pelo regime regular, separadamente do DAS, e participar da sistemática de créditos desses tributos. Os demais impostos continuarão sendo recolhidos pela guia única.
O IBS, de competência de estados e municípios, e a CBS, de competência federal, foram criados pela reforma tributária para substituir gradualmente os atuais tributos sobre o consumo.
Apesar da diferença entre os dois modelos, as empresas do Simples precisarão adaptar seus documentos fiscais e sistemas, segundo Ana Picão, membro do conselho curador do IPC (Instituto Paulista de Contabilidade). Para quem optar pelo modelo híbrido, porém, a mudança será mais profunda, já que haverá a necessidade de tratar IBS e CBS pela sistemática regular.
A adaptação não significa simplesmente instalar uma nova versão do sistema ou acrescentar alguns campos à nota fiscal. Será necessário revisar cadastros, parametrizações e regras fiscais para garantir que os produtos, serviços e operações estejam corretamente enquadrados.
“Não é simplesmente atualizar o sistema para aparecerem dois campos novos na nota. É necessário revisar o cadastro tributário dos produtos e serviços e fazer o correto enquadramento de cada operação”, explica Ana.
O que muda na nota fiscal das empresas do Simples?
Para entender o tamanho da adaptação, Ana sugere pensar no cadastro de um produto. Atualmente, a empresa já precisa reunir informações tributárias como NCM ((Nomenclatura Comum do Mercosul), CFOP (Código Fiscal de Operações e Prestações), CST/CSOSN (Código de Situação Tributária/Código de Situação da Operação no Simples Nacional), alíquotas e regras de ICMS, PIS e Cofins.
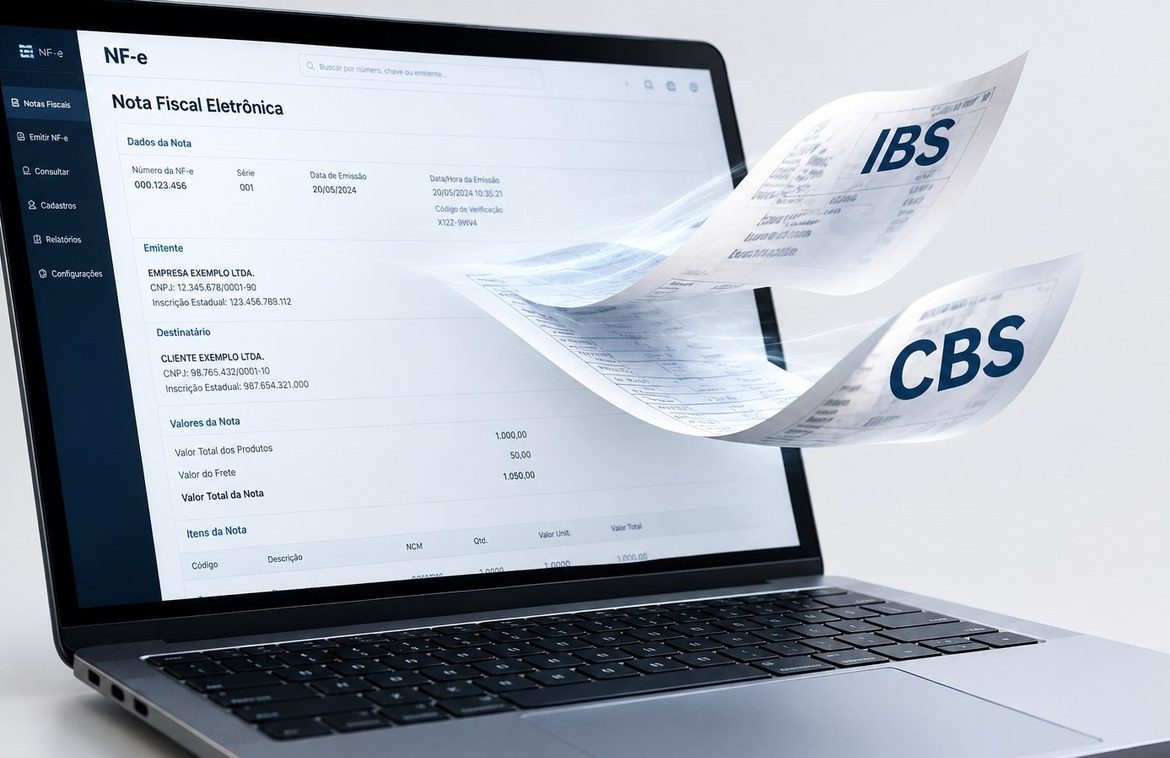
Com a reforma tributária, serão acrescentadas informações relacionadas ao IBS e à CBS, como CST-IBS/CBS, cClassTrib (Código de Classificação Tributária) e as respectivas regras de tributação.
Na prática, essa revisão do cadastro vai se traduzir em novas informações nos documentos fiscais. Segundo Poliana da Silva Alves, advogada da área Tributária do Rolim, Goulart, Cardoso Advogados, os documentos fiscais eletrônicos deverão apresentar informações específicas para o controle e a apuração do IBS e da CBS.
Entre elas estão o CST e o cClassTrib, que ajudam a identificar a situação e a classificação tributária da operação, além de informações sobre reduções, créditos e regimes diferenciados, conforme a natureza da operação.
O correto enquadramento tributário será importante não apenas para o cálculo e o destaque dos novos tributos, quando aplicáveis, mas também para a aplicação das regras específicas previstas para determinadas operações.
Poliana resume a mudança dizendo que “a nota fiscal deixa de ser um documento destinado a registrar uma venda ou a prestação de serviço, e passa a ser o instrumento que permite a apuração tributária de acordo com as regras do IBS e da CBS”.
Na prática, a nota fiscal passa a ter uma função ainda mais relevante na apuração dos tributos e no aproveitamento de créditos pelo adquirente.
Sistema precisa ser atualizado, e não é apenas uma ‘troca de versão’
Para quem utiliza um sistema próprio ou contratado, a orientação é não esperar até janeiro de 2027.
Segundo Lucas Gonçalves, arquiteto de Soluções da Omie, os sistemas precisam estar preparados para receber os novos layouts e as informações relacionadas ao IBS e à CBS nos documentos fiscais.
O cronograma técnico ainda prevê a disponibilização de layouts específicos para as empresas do Simples, mas os fornecedores de software já conseguem se antecipar com base nas definições que já foram publicadas.
“Não podemos esperar o último segundo. Precisamos ter essas mudanças adaptadas em tempo suficiente para que os clientes possam configurar regras, produtos e serviços”, afirma Gonçalves.
Segundo o especialista, o prazo de adaptação é curto. Na experiência da Omie, a implementação das mudanças pode levar de um mês e meio a dois meses, deixando os meses seguintes para que os clientes entendam as alterações, façam configurações e se preparem para uma virada segura.
Para Gonçalves, a adaptação tecnológica não deve ser vista isoladamente. A empresa precisa trabalhar também com a área fiscal, porque o sistema precisa saber como determinado produto ou serviço deve ser tratado e transportar essa informação corretamente para o documento fiscal.
Por isso, a mudança envolve cadastros, parametrizações e regras fiscais, além da tecnologia. Não basta o fornecedor disponibilizar uma nova versão do programa se as informações utilizadas pelo sistema estiverem incorretas ou incompletas.
Ana também recomenda que o empresário converse desde já com o fornecedor do sistema para entender quais adaptações serão necessárias.
Poliana reforça que, mesmo quando o sistema é contratado de terceiros, a responsabilidade pelo cumprimento das obrigações tributárias continua sendo da empresa. “A responsabilidade por adequar os sistemas às exigências da legislação tributária é do contribuinte”, afirma.
Quem usa emissor gratuito ou nacional também precisa se preparar
Para quem utiliza um emissor gratuito ou nacional, a situação é diferente. Nesse caso, o empresário não necessariamente terá de desenvolver ou atualizar o sistema por conta própria, mas precisará saber quais informações e códigos deverá preencher ao emitir o documento.
“Ele vai precisar ter conhecimento sobre os novos códigos para colocar as informações completas manualmente. E temos vários códigos novos”, explica Ana.
A recomendação é buscar orientação do profissional que acompanha a empresa, especialmente para entender quais informações deverão ser utilizadas no preenchimento das notas.
No caso dos prestadores de serviços, há ainda uma mudança de ambiente que acontecerá antes da entrada em vigor das novas regras de 2027.
Empresas de serviços têm mais urgência
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços deverão utilizar o Emissor Nacional da NFS-e, segundo Poliana.
A advogada explica que a NFS-e nacional já contempla campos destinados às informações relacionadas ao IBS e à CBS, além das informações referentes ao ISS quando aplicáveis.
São, portanto, duas mudanças diferentes: a migração para o Emissor Nacional da NFS-e começa em novembro de 2026 para as empresas de serviços; já as novas exigências relacionadas ao IBS e à CBS para os optantes pelo Simples entram na rotina dos documentos fiscais a partir de janeiro de 2027.
Para Gonçalves, a mudança do ambiente de emissão é uma etapa antecipada de preparação para a nova realidade. Por isso, as empresas de serviços devem verificar se o sistema que utilizam atualmente está preparado para a migração e se será necessário algum ajuste.
Já as empresas do Simples que fornecem mercadorias deverão acompanhar as atualizações específicas que serão publicadas para os documentos fiscais correspondentes.
A mudança também afeta quem recebe a nota
A adaptação não interessa apenas à empresa que emite o documento fiscal. Ela também pode afetar o cliente que recebe a nota.
Segundo Poliana, nas situações em que houver direito a crédito, as informações registradas no documento fiscal serão usadas como referência para o aproveitamento de IBS e CBS. Por isso, a correção dos dados da nota pode ter impacto também sobre a empresa que está do outro lado da operação.
Em outras palavras, a emissão correta do documento fiscal deixa de ser apenas uma obrigação de quem vende ou presta o serviço. Ela também pode influenciar a relação comercial com o cliente e o aproveitamento dos créditos previstos para cada operação.
O que acontece se o sistema não estiver preparado?
Deixar a adaptação para a última hora pode gerar um problema operacional para a empresa.
Ana alerta para o risco de rejeição dos documentos fiscais e impossibilidade técnica de emitir uma nota válida. Na prática, isso pode comprometer o faturamento até que o problema seja corrigido.
“Ele vai ter os documentos rejeitados e, na verdade, vai ficar economicamente em risco, porque pode travar o faturamento”, afirma.
Gonçalves também considera importante que os sistemas estejam preparados com antecedência para que a empresa tenha tempo de testar as configurações e fazer uma virada segura.
A recomendação de Poliana é aproveitar 2026 para realizar testes, corrigir inconsistências cadastrais, revisar cálculos e preparar os processos internos para 2027.
O que o pequeno empresário deve fazer ainda em 2026?
A preparação não deve ficar restrita ao sistema. O empresário precisa olhar também para a própria operação e para a decisão sobre como ficará no Simples.
Ana chama atenção para o período de 1º a 30 de setembro de 2026, quando a empresa deverá fazer sua opção pelo modelo (Simples puro ou híbrido) que pretende adotar para 2027. Segundo ela, essa escolha deve considerar a realidade do negócio, os clientes, fornecedores, produtos, margem e necessidade de créditos.
Além da decisão sobre o modelo, Poliana recomenda cinco frentes de atenção:
– Identificar os documentos fiscais utilizados pela empresa e quais operações serão afetadas;
– Conferir o cronograma aplicável à atividade, incluindo a mudança para o Emissor Nacional da NFS-e, no caso dos prestadores de serviços;
– Confirmar com o fornecedor do software se o sistema está preparado para as novas exigências e realizar testes antes dos prazos;
– Revisar os cadastros fiscais de produtos e serviços, incluindo códigos de atividade e classificação tributária;
– Avaliar, com apoio contábil e tributário, a permanência no Simples puro ou a opção pelo modelo híbrido, considerando os impactos sobre a empresa e sua cadeia de clientes e fornecedores.
Gonçalves ressalta que o empresário não precisa dominar toda a legislação tributária para se preparar. O contador tem papel importante na interpretação das regras, enquanto o sistema transforma essas regras em processos operacionais.
O que o empreendedor precisa entender, segundo ele, são os impactos da reforma sobre o próprio negócio.
Assim, mais do que esperar a virada para 2027, a orientação é usar os próximos meses para revisar cadastros, conversar com o contador e com o fornecedor do sistema, testar as novas configurações e avaliar a melhor opção para a empresa. A preparação antecipada reduz o risco de chegar ao próximo ano com problemas para emitir documentos fiscais e faturar.
Fonte: Diário do Comércio
Posts Relacionados
Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária
CFC, RFB e Fenacon apresentam último módulo do curso sobre Reforma Tributária
CESTF promove nova rodada de debates sobre contencioso judicial da Reforma Tributária sobre o Consumo
Regimes Específicos: veja atualização dos esquemas XSD dos eventos D-1011 e D-1101 na Produção Restrita