• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias Rede de Notícias

Refis do Simples: sistemas de TI não unificam renegociações com Receita e PGFN

13 de maio de 2022 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Por Convergência Digital

Especialistas tributários alertam as empesas optantes do Simples Nacional que querem aderir ao novo programa de renegociação de dívidas que atentem para as diferenças para se acertar com a Receita Federal e com a Procuradoria Geral da Fazenda Nacional. 

Embora ambas envolvam atrasos nos pagamentos do mesmo tributo, a PGFN lida com débitos já inscritos na dívida ativa. E mesmo que as condições do Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional, RELP, sejam as mesmas para ambas, os sistemas de TI e consequentemente as adesões são feitas separadamente em sistemas específicos. 

“São dívidas distintas, uma na Receita Federal, outra na PGFN. Quem já tem dois parcelamentos diferentes, aconselho desistir dos dois e entrar com novos pelo RELP”, diz o presidente do Sindicato das Empresas de Serviços Contábeis no estado de São Paulo (Sescon-SP), Carlos Alberto Baptistão. 

O Ministério da Economia estima que mais de 400 mil empresas deverão aderir ao RELP pela Receita Federal, em montante de débitos projetado em R$ 8 bilhões. Já pela PGFN, deverão ser cerca de 256 mil empresas, em negociações que podem atingir R$ 16,2 bilhões.  

As adesões ao RELP para os dois tipos de dívida têm o mesmo prazo limite: 31 de maio. Mas os caminhos, como mencionado, são diferentes. As dívidas administradas pela Receita Federal são tratadas no portal eCAC. Já aquelas em dívida ativa, administradas pela PGFN, são feitas no portal Regularize.

“Serão boletos diferentes e são negociações diferentes. Cada uma tem de ser feita individualmente”, reforça o diretor tributário da CONFIRP, Welinton Mota. Nesse caso, a recomendação é que empresas e contadores avaliem as melhores condições de negociação. Além do Simples, o especialista adverte: uma das obrigações do RELP é manter o pagamento do FGTS em dia. “Quem tem essa dívida precisa estar muito atento”, reforça.

Vale lembrar que quem já está em algum parcelamento de dívidas, precisa desistir do atual para se enquadrar no RELP. Segundo esclareceu a Receita Federal a esta Convergência Digital, “a desistência de parcelamentos anteriores é opcional. Se o contribuinte quiser incluir os débitos de parcelamentos anteriores no RELP, precisará desistir previamente desses parcelamentos. E não precisa desistir de todos, somente daqueles que quiser incluir os débitos no RELP”. 

O Fisco reforça que “as adesões ao RELP são independentes na RFB e na PGFN. Na RFB tratamos dos débitos enquanto não inscritos. O contribuinte pode fazer adesão na PGFN e não na RFB ou vice-versa”.

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

Posts Relacionados

  • 18 de setembro de 2026

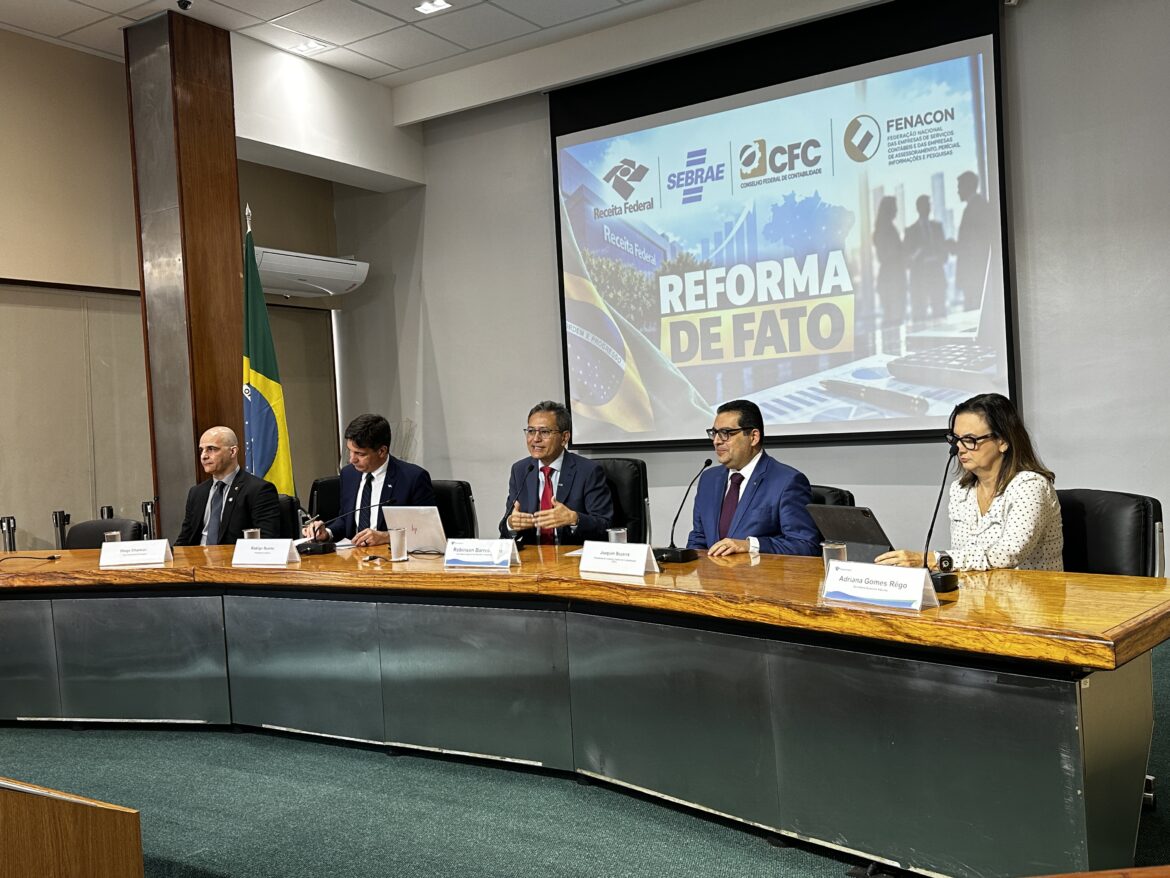
    Fenacon, Receita Federal, CFC e Sebrae unem esforços para orientar empresas sobre a Reforma Tributária
  • 18 de setembro de 2026

    VP parabeniza união entre os sindicatos do Sistema no Nordeste durante 14º ENESCAP 
  • 18 de setembro de 2026

    Coletiva de imprensa nesta sexta-feira apresenta força-tarefa de orientação sobre a Reforma Tributária
  • 18 de setembro de 2026

    Seu celular, minha empresa: o limite que poucos empregadores conhecem

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}