• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita esclarece tributação na cessão de créditos de honorários advocatícios em precatórios

6 de agosto de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Solução de Consulta Cosit nº 113/2026 define regras para incidência de IR sobre ganho de capital, tributação de juros de mora e apuração do imposto em cessões realizadas com deságio
Pixabay

Por Comunicação FENACON

A Receita Federal publicou a Solução de Consulta Cosit nº 113/2026, trazendo esclarecimentos sobre a tributação aplicável à cessão de créditos relativos a honorários advocatícios contratuais constantes em precatórios. O entendimento aborda a incidência do Imposto sobre a Renda da Pessoa Física (IRPF), a forma de apuração do ganho de capital e o tratamento dos juros de mora nessas operações.

Segundo a solução, quando o advogado cede o crédito referente aos honorários com deságio em relação ao valor de face do precatório, a operação está sujeita à apuração de ganho de capital, que deve ser tributado em separado pelo cedente. O valor apurado não integra a base de cálculo do imposto na Declaração de Ajuste Anual, e o tributo pago não pode ser compensado ou deduzido do imposto devido na declaração.

A Receita esclarece ainda que, para o cálculo do ganho de capital, devem ser considerados todos os valores que compõem o crédito cedido, incluindo o principal, a atualização monetária, os juros de mora e demais acréscimos legais.

Recebimento parcelado

Outro ponto tratado pela Solução de Consulta diz respeito às cessões cujo pagamento ocorre de forma parcelada. Nesses casos, o ganho de capital deve ser apurado como se a venda tivesse ocorrido à vista.

Entretanto, o recolhimento do imposto será realizado de forma proporcional ao recebimento das parcelas. Para isso, aplica-se sobre cada parcela o percentual correspondente à relação entre o ganho de capital total e o valor total da alienação, utilizando-se a alíquota prevista na legislação para ganho de capital.

Juros de mora permanecem tributáveis

A Receita Federal também esclareceu que os juros de mora incidentes sobre precatórios permanecem sujeitos à tributação quando vinculados a honorários advocatícios contratuais que foram objeto de cessão de crédito.

Segundo o entendimento, não se aplica, nessa hipótese, a tese fixada pelo Supremo Tribunal Federal (Tema 808), que afastou a incidência do Imposto de Renda sobre juros de mora decorrentes do atraso no pagamento de remuneração por emprego, cargo ou função. Isso porque os honorários advocatícios constituem rendimentos do trabalho não assalariado, entendimento também consolidado pelo Superior Tribunal de Justiça no julgamento do Tema 878.

SC Cosit nº 113-2026Baixar

A reprodução deste material é permitida desde que a fonte seja citada.

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

  • 9 de agosto de 2026

    Receita Federal divulga tabela nacional do Valor da Terra Nua 2026

Posts Relacionados

  • 15 de setembro de 2026

    Reforma Tributária: talvez a maior oportunidade não esteja nos impostos
  • 15 de setembro de 2026

    Confira os locais do seminário “Reforma Tributária pelo Brasil” e saiba como garantir seu lugar
  • 15 de setembro de 2026

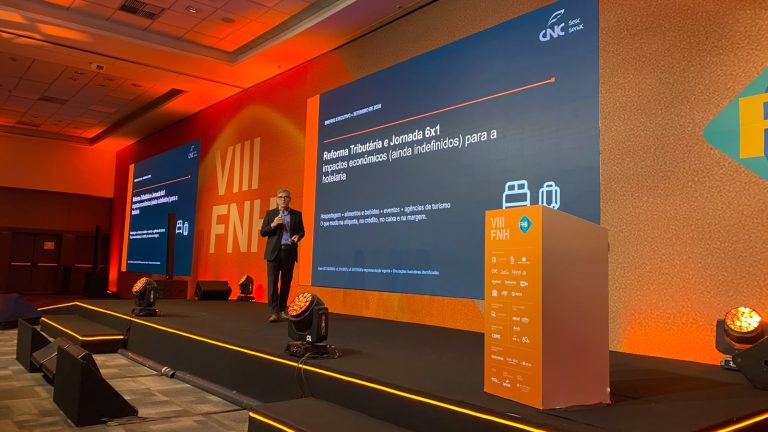
    CNC analisa impactos da reforma tributária e da jornada 6×1 para a hotelaria
  • 15 de setembro de 2026

    Empresa consegue afastar IR de 10% sobre dividendos acima de R$ 50 mil

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}