• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita edita norma que regulamenta a atualização de bens móveis e imóveis

29 de dezembro de 2025 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

A medida tem por objetivo disciplinar os artigos 2º a 8º da Lei nº 15.265, de 21 de novembro de 2025
Pixabay

A Receita Federal editou a Instrução Normativa RFB nº 2.302/2025, que dispõe sobre a opção pelo Regime Especial de Atualização e Regularização Patrimonial na modalidade Atualização – Rearp Atualização, de que tratam os artigos 2º a 8º da Lei nº 15.265, de 21 de novembro de 2025.

O Rearp Atualização é um regime que permite a pessoas físicas e jurídicas atualizar o valor de bens móveis e imóveis adquiridos com recursos de origem lícita até 31 de dezembro de 2024, localizados no Brasil ou no exterior.

Para pessoa física, a diferença entre o valor atualizado e o valor pago na aquisição dos bens será tributada, de forma definitiva, pelo Imposto de Renda (IRPF) à alíquota de 4%.

Para pessoa jurídica, a diferença entre o valor de mercado e o valor pago na aquisição dos bens será tributada, de forma definitiva, pelo Imposto de Renda da Pessoa Jurídica (IRPJ) à alíquota de 4,8% e pela Contribuição Social sobre o Lucro Líquido (CSLL) à alíquota de 3,2%.

A Lei facultou ainda as pessoas físicas e jurídicas que atualizaram o valor de bens imóveis por meio da Declaração de Opção pela Atualização de Bens Imóveis – Dabim – a migrar esses bens para o Rearp Atualização, mediante a entrega da declaração de opção ao novo regime.

A Instrução Normativa regulamenta o regime de atualização e institui uma declaração específica a ser apresentada pelo interessado, a Declaração de Opção pelo Regime Especial de Atualização Patrimonial (Deap).

A Deap deverá ser elaborada mediante acesso aos serviços “Declarar opção pelo Rearp Atualização” ou “Declarar opção pela migração de bens da Dabim para o Rearp Atualização”, conforme o caso, disponível no Centro Virtual de Atendimento – e-CAC no site da Secretaria Especial da Receita Federal do Brasil – RFB na Internet, no endereço <http://www.gov.br/receitafederal/pt-br>, a partir de 02 de janeiro de 2026.

A adesão ao Rearp Atualização fica condicionada ao cumprimento integral pelo interessado dos seguintes requisitos cumulativos:

  • Apresentação da Deap até 19 de fevereiro de 2026; e
  • Pagamento dos tributos, que pode ser feito em quota única ou em até 36 (trinta e seis) quotas iguais, mensais e sucessivas, sendo que:

        – A primeira quota ou a quota única deverá ser recolhida até 27 de fevereiro de 2026;

        – As demais quotas serão acrescidas de juros equivalentes à taxa Selic e devem ser pagas até o último dia útil de cada mês.

Fonte: Receita Federal

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

Posts Relacionados

  • 20 de setembro de 2026

    CNC participa da audiência de conciliação no STF sobre a NR-1 e a inclusão dos riscos psicossociais
  • 18 de setembro de 2026

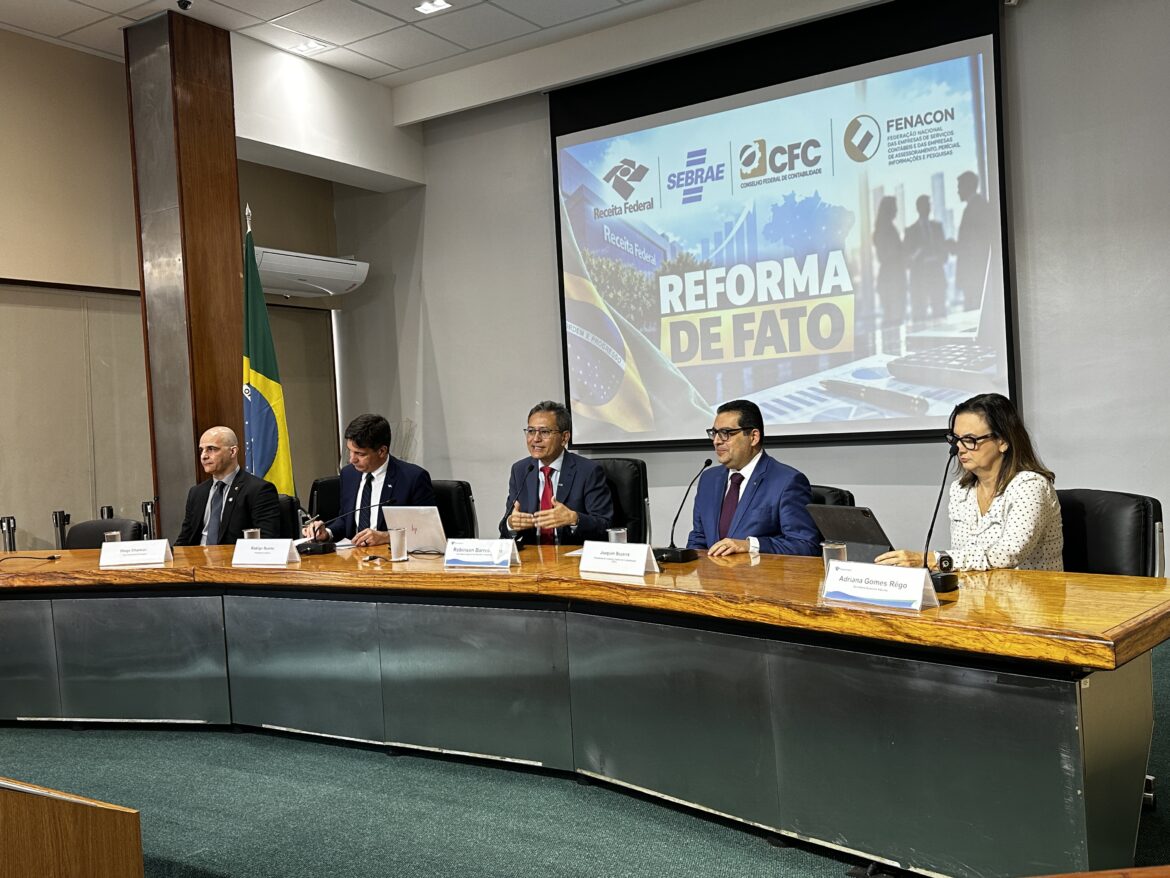
    Receita Federal, Fenacon, CFC e Sebrae unem esforços para orientar empresas sobre a Reforma Tributária
  • 18 de setembro de 2026

    VP parabeniza união entre os sindicatos do Sistema no Nordeste durante 14º ENESCAP 
  • 18 de setembro de 2026

    Coletiva de imprensa nesta sexta-feira apresenta força-tarefa de orientação sobre a Reforma Tributária

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}