Especial Dia do Contador | As ferramentas evoluem, mas a essência da profissão permanece
A história da contabilidade brasileira costuma ser contada pelos seus instrumentos. Primeiro os livros encadernados e as máquinas de datilografia; depois os microcomputadores, o certificado digital, o Sped, a nuvem e, mais recentemente, os assistentes de inteligência artificial presentes nos sistemas de gestão. Apesar de mostrar uma clara evolução das atividades contábeis, essa versão da história de fora o elemento mais importante e que mais mudou nos últimos anos: o próprio contador.
O que cada época cobrou do contador
Em 1850, o contador, conhecido como guarda-livros, era avaliado por atributos que hoje soariam estranhos em uma descrição de vaga — o domínio da língua francesa, por exemplo. A escrituração inteira dependia da mão do profissional, que respondia pelo controle de entrada e saída de dinheiro, pela elaboração de contratos e distratos e por toda a escrituração mercantil.
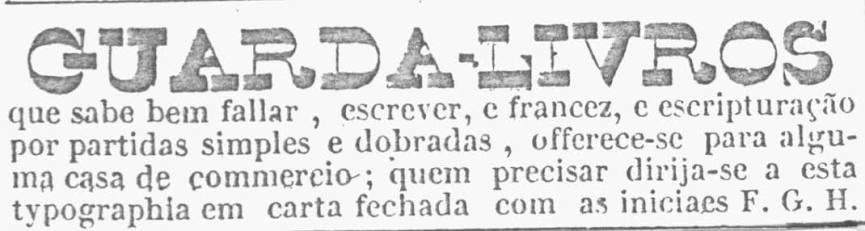
Desenvolvida entre influências portuguesas, italianas e americanas, a atividade foi essencial nas mudanças econômicas que o país viveu, do auge ao fim do “Milagre Econômico”, seguido por crises globais de inflação e endividamento que exigiram controles financeiros sem precedentes. A partir daí, o profissional começou a se aproximar de uma versão mais gerencial e estratégica, com alta capacidade analítica e conhecimento técnico mais profundo.
Com o crescimento das corporações no século XX, o trabalho do guarda-livros era cada vez mais necessário. Porém, as condições de trabalho estavam longe das ideais.
Alba Nunes, contadora em Recife desde 1970, lembra que fazia toda a escrituração fiscal manualmente, em livros tão grandes que “mal cabiam na mesa”. Apesar de toda a dificuldade, o que ela aponta como a maior dificuldade daquele tempo foi manter-se informada em meio a burocracia, filas e informações lentas, sem bases de consulta eletrônicas. Saber a norma dependia de relacionamento e de muita paciência.
Eduardo Rodrigues, contabilista desde 1988, em Brasília, reconhece o mesmo gargalo da época e aponta que, hoje em dia, surgiu outro em seu lugar. “No passado, nosso gargalo era o trabalho braçal e o acesso à informação; hoje, a tecnologia processa os dados instantaneamente, mas isso exige que o jovem contador lide com um volume massivo de informações em tempo real. O desafio atual não é mais ‘gerar a guia’, mas ter a capacidade analítica e consultiva para interpretar esses dados“, declarou.
Talvez essa seja a primeira onda de mudanças no mundo contábil. A profissão não exigia mais letras perfeitas e o domínio de outras línguas, mas sim a capacidade analítica e estratégica do contador.
Uma requalificação a cada geração
A informatização dos anos 1980 e 1990 tirou do contador a tarefa da transcrição e cobrou dele algo que sua formação não previa: familiaridade com sistemas. Nunes resume a sucessão de rupturas que atravessou em uma frase: primeiro a informatização, a globalização do conhecimento e agora a IA. O que essas três ondas têm em comum, além da tecnologia, é o efeito sobre o contador, obrigando-o a voltar à condição de aprendiz.
Rodrigues descreve o que essa virada mudou na própria função do contador. “Deixamos de ser os ‘guarda-livros’ ou ‘calculadores de impostos’ para nos tornarmos auditores e validadores de dados digitais. Antes gastávamos 80% do tempo produzindo o dado e 20% analisando; hoje devemos usar 100% do nosso tempo e intelecto para auditar, analisar e prestar consultoria.” A máquina aliviou o trabalho do contador, mas também trocou o tipo de trabalho que se espera dele.
A inteligência artificial representa um novo salto nessa trajetória. Se a informatização automatizou processos e a internet democratizou o acesso à informação, a IA amplia de maneira extraordinária a capacidade de pesquisar, cruzar, organizar e interpretar grandes volumes de dados.
A inteligência artificial muda novamente o jogo
Podemos dizer que além das competências “normais” de um contador, a nova era de automatizações, sistemas e ferramentas exige conhecimentos complementares. Para Ronaldo Borges, contador há sete anos, em Brasília, “o profissional de contabilidade nos dias atuais precisa ter conhecimento a fundo em informática, quase sendo confundido com um profissional da área de TI.”
Durante décadas, o software definiu o método de trabalho do escritório e o contador o operava. Para Borges, hoje, cabe ao profissional da contabilidade auditar o software, identificar onde a programação se afastou da legislação e exigir a correção. “É um desafio para a nova geração questionar o desenvolvedor do sistema sobre o resultado gerado com base na lei vigente”, uma habilidade quase pericial, que exige domínio simultâneo de duas linguagens, a contábil e a técnica, e que nenhuma formação tradicional ensinava até pouco tempo atrás.
Esse contexto torna o conhecimento profissional ainda mais relevante. A tecnologia pode localizar uma informação em segundos, identificar inconsistências, sugerir cenários e gerar análises. Cabe ao profissional avaliar a qualidade daquela informação, questioná-la, validá-la e compreender seus efeitos sobre uma empresa. Por isso, a discussão não deve ser sobre a tecnologia substituir o contador, mas sobre como o contador utilizará a tecnologia para ampliar sua capacidade de gerar valor.
Reforma Tributária e o reconhecimento esperado
A Reforma Tributária acrescenta uma variável nova a essa trajetória. Pela primeira vez, segundo Borges, o contador deixa de estar fora dos processos de mudança. “O contador sempre esteve fora dos processos de mudança nos sistemas governamentais, sendo as empresas que recebiam as notificações do Fisco.” Com a CBS e o IBS, a Receita passou a comunicar divergências diretamente ao profissional, que passa a participar da parametrização dos sistemas de seus clientes. “Dessa maneira está valorizando o profissional”, avalia.
O contador que historicamente era chamado muitas vezes para registrar ou explicar aquilo que já havia acontecido passa, cada vez mais, a ser necessário antes da decisão empresarial. Para as micro e pequenas empresas essa atuação será ainda mais relevante. Decisões relacionadas ao regime tributário, fornecedores, clientes, precificação e aproveitamento de créditos podem afetar diretamente a competitividade e a sustentabilidade dos negócios. É nesse ambiente que a capacidade analítica e consultiva deixa de ser apenas um diferencial e passa a ocupar o centro da atividade profissional.
O presidente da FENACON, Reynaldo Lima Jr., vê nesse momento uma oportunidade histórica para a profissão:
“O profissional da contabilidade já atravessou inúmeras transformações econômicas, tributárias e tecnológicas e, muitas vezes, exerceu um papel essencial sem receber o reconhecimento correspondente à sua importância. Agora estamos diante de uma nova transformação. A inteligência artificial está mudando nossas ferramentas e a Reforma Tributária está mudando a relação do contador com as empresas” declarou.
Para Lima, entretanto, ocupar esse novo espaço também exige uma mudança de postura. Não basta reivindicar o protagonismo; é preciso assumi-lo, e assumir protagonismo significa também estar presente, participar das discussões e se expor.
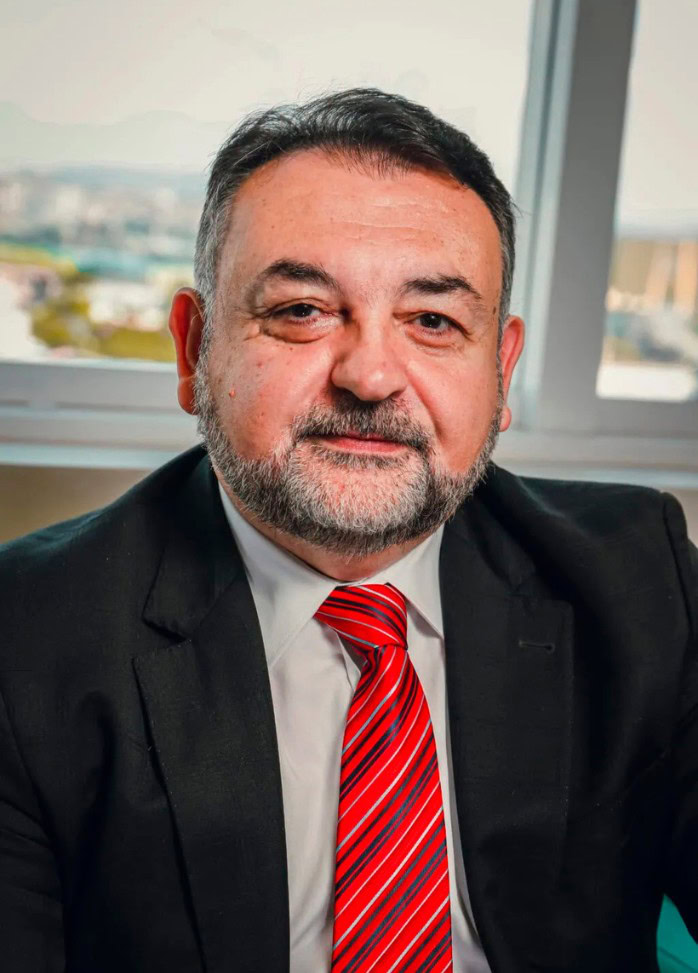
“As críticas fazem parte desse processo. Não ampliaremos nossa participação ficando à margem das transformações. Precisamos trabalhar juntos, dialogando com o Governo, a Receita Federal, o Comitê Gestor do IBS e as demais instituições envolvidas na construção desse novo sistema. Participar dessas construções exige tempo, trabalho, diálogo e, muitas vezes, exposição. Mas é justamente ocupando esses espaços que fortalecemos a profissão e fazemos com que a voz da contabilidade seja ouvida”, reiterou o dirigente.
Essa talvez seja uma das maiores mudanças da profissão. O conhecimento técnico continua indispensável e passa a caminhar cada vez mais ao lado da capacidade analítica, da tecnologia, da comunicação e da compreensão do negócio do cliente.
Apesar do cenário atual exigir constantes adaptações e recolocar o contador no centro do ambiente de negócios, ele também revela que a essência fundamental da profissão permaneceu a mesma através das gerações, mudando apenas as ferramentas, mas nunca a sua verdadeira missão.
O que nenhuma onda mudou
Entre o livro de entradas que mal cabia na mesa e o algoritmo que aponta inconsistências em segundos, a essência do profissional da contabilidade nunca mudou. A ética, a responsabilidade sobre a informação, o compromisso com a conformidade, o conhecimento técnico e a necessidade permanente de aprendizado continuam sendo fundamentos da profissão.
Borges a define a essência da profissão contábil, primordialmente, como o compromisso de manter as empresas em conformidade legal, atuando como um instrumento de informação indispensável para guiar as decisões dos empresários.
Eduardo Rodrigues, por sua vez, traz a visão de que “a essência continua sendo, sem dúvida, a união inseparável do conhecimento teórico com a aplicação prática para gerar relevância à sociedade”. Na verdade, a essência da profissão está no cérebro humano, que tem a capacidade de entender a ciência contábil por trás do algoritmo. O contador possui a ética, o bom senso, a expertise para interpretar o patrimônio e a empatia para orientar o empresário em decisões críticas.”
A partir de outra perspectiva, Alba Nunes chega a essa essência pelo caminho do propósito e da vocação ao recomendar aos iniciantes dedicação e amor à profissão, conselho que transmitiu à própria filha.
Desse modo, entre o profissional do passado e o atual, alteraram-se as ferramentas, o vocabulário e a dinâmica de relacionamento com o Fisco. Todavia, permaneceram inabaláveis a ética, a entrega de informações precisas e a necessidade do aprendizado contínuo, característica essa que antes distinguia os mais dedicados e, hoje, se estabeleceu como requisito básico para o exercício da profissão.
A Fenacon e o contador que estamos construindo para o futuro
A contabilidade trocou de instrumentos várias vezes desde que Alba abriu seu escritório, Eduardo começou como técnico e Ronaldo deu os primeiros passos na carreira. Em cada passagem, quem se transformou primeiro foi o profissional, que sempre precisou se aperfeiçoar, aprender e encarar as mudanças.
Para a FENACON, representar a categoria significa cada vez mais integrar, capacitar, aproximar e abrir espaços de participação. Significa aproximar profissionais e empresas do poder público, participar das discussões que afetam o ambiente de negócios, contribuir para a construção das mudanças e levar conhecimento para que os profissionais possam atravessar essa transição com segurança.
“As ferramentas continuarão mudando e provavelmente em uma velocidade ainda maior. Por isso, nosso compromisso é preparar e representar o profissional para que ele não seja apenas impactado pelas transformações, mas participe delas. Queremos uma contabilidade presente, preparada, ouvida e cada vez mais próxima das decisões que movimentam as empresas e a economia brasileira”, afirmou o dirigente da Fenacon.
Dos livros de escrituração feitos à mão aos complexos algoritmos de hoje, a trajetória da contabilidade no Brasil é marcada por homens e mulheres que nunca tiveram medo do recomeço. É essa resiliência silenciosa que move a economia real todos os dias. Neste Dia do Contador, a homenagem se estende a cada profissional que, ao se reinventar continuamente, prova que novas tecnologias e ferramentas podem nascer, mas a alma da profissão é insubstituível.
Posts Relacionados
Receita Federal abre consulta ao lote residual de restituição do IRPF 2026 nesta quarta-feira (23/9)
Presidente da Fenacon participa de reunião do Conselho de Assuntos Tributários da FecomercioSP
Projeto atualiza tabelas de redução do Imposto de Renda pelo IPCA
Receita Federal atualiza regras para tributação de serviços hospitalares no Lucro Presumido