• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Declaração de conteúdo eletrônica passa a ser obrigatória em todo o país

7 de abril de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Com a obrigatoriedade em vigor, pessoas físicas e empresas não contribuintes do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) devem emitir a DC-e antes do início do transporte sempre que não houver exigência de nota fiscal.

Freepik

A utilização da Declaração de Conteúdo Eletrônica (DC-e) para o envio de mercadorias sem nota fiscal passa a ser obrigatória a partir desta segunda-feira (06) em todo o Brasil. Segundo a Receita Estadual do Paraná, a medida marca uma nova etapa na modernização das obrigações acessórias e no controle do transporte de bens em território nacional.

Com a obrigatoriedade em vigor, pessoas físicas e empresas não contribuintes do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) devem emitir a DC-e antes do início do transporte sempre que não houver exigência de nota fiscal. O novo modelo substitui definitivamente a antiga declaração preenchida em papel, que deixa de ter validade.

“Com a obrigatoriedade em vigor, a recomendação é que usuários e empresas adotem imediatamente os sistemas oficiais de emissão, garantindo conformidade com a legislação e evitando problemas no transporte de mercadorias”, afirma o auditor fiscal da Secretaria da Fazenda, Lhugo Tanaka.

A DC-e é um documento exclusivamente digital, com validade jurídica garantida por meio de autorização de uso e assinatura eletrônica. A emissão pode ser feita por aplicativo, disponível para sistemas Android e iOS, além de versão web, facilitando o acesso e garantindo mais praticidade aos usuários.

Para emitir o documento, é necessário informar os dados do remetente e do destinatário, bem como a descrição dos itens transportados, incluindo quantidade, peso, valor e demais características. Também deve ser indicado o tipo de envio, seja pelos Correios, transportadora ou por meios próprios.

Após a emissão, o transporte da mercadoria deve ser acompanhado da DACE (Documento Auxiliar da Declaração de Conteúdo Eletrônica), que representa graficamente a DC-e e pode ser apresentada em eventuais fiscalizações ao longo do trajeto.

A obrigatoriedade da DC-e reforça a digitalização dos serviços públicos, trazendo benefícios como maior controle das operações, redução de fraudes, padronização das informações e mais segurança jurídica para remetentes e transportadores.

DC-E – Instituída pelo Conselho Nacional de Política Fazendária (Confaz), por meio do Ajuste Sinief 05/2021, a DC-e agora se consolida como o padrão nacional para esse tipo de operação. O Paraná teve papel central na implementação do sistema em todo o Brasil. A Receita Estadual foi responsável pelo desenvolvimento da solução tecnológica, além de atuar como ambiente autorizador nacional e coordenar o projeto em nível país.

Informações do Governo do Paraná

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

  • 9 de agosto de 2026

    Receita Federal divulga tabela nacional do Valor da Terra Nua 2026

Posts Relacionados

  • 15 de setembro de 2026

    Reforma Tributária: talvez a maior oportunidade não esteja nos impostos
  • 15 de setembro de 2026

    Confira os locais do seminário “Reforma Tributária pelo Brasil” e saiba como garantir seu lugar
  • 15 de setembro de 2026

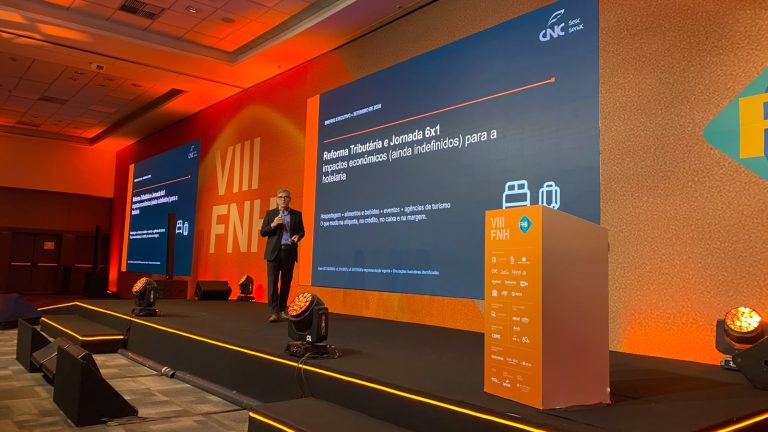
    CNC analisa impactos da reforma tributária e da jornada 6×1 para a hotelaria
  • 15 de setembro de 2026

    Empresa consegue afastar IR de 10% sobre dividendos acima de R$ 50 mil

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}