• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Confira quais são as mudanças na declaração do Imposto de Renda em 2024

2 de janeiro de 2024 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Atualização terá efeito no desconto direto na fonte e na tabela de isenção

Em 2023, o Imposto de Renda de Pessoas Físicas (IRPF) teve duas mudanças significativas que acabarão refletindo nas declarações feitas neste ano, referente ao ano-calendário passado.

No ano passado, o governo federal sancionou uma lei que atualizou as bases da tabela progressiva de cobrança do Imposto de Renda. Com isso, a faixa de isenção do imposto passou de R$ 1.903,98 para R$ 2.112.

A partir dessa mudança, uma renda mensal que não tenha superado o valor atualizado de R$ 2.112 faz com que o contribuinte não seja obrigado a declarar e pagar o IR.

Além disso, a outra mudança prevista é no desconto direto na fonte que, a partir de agora, será aplicado para quem tem salário de R$ 2.640, o dobro do salário mínimo vigente em 2023, que era de R$ 1.320 e em 2024 é de R$ 1.412.

A fim de operacionalizar a nova medida, a faixa de isenção do imposto será ampliada para R$ 2.112, sendo permitida a dedução automática de R$ 528.

É importante mencionar que as novas regras serão divulgadas somente no mês de fevereiro, época em que a Receita costuma publicar as normas gerais para declarar IR referentes ao ano anterior. 

Para que os contribuintes já comecem a se preparar com antecedência, o que pode ser feito antes da abertura do prazo para declaração do IR é criar uma pasta com todos os documentos necessários.

Assim, devem ser separados e reunidos todos os comprovantes de pagamento, por exemplo:

  • Mensalidade escolar;
  • Plano dentário;
  • Plano médico.

Além disso, o contribuinte deve juntar todos os recebimentos de aluguéis e comprovante de compra e venda de veículos.

Outro ponto importante que deve ser mencionado é que, o contribuinte que fizer a declaração do IR de anos anteriores a 2023 estará sujeito às normas da tabela antiga de isenção. 

Como o prazo foi encerrado, o contribuinte poderá fazer o pagamento da multa pelo atraso. Além disso, pendências podem ser consultadas no portal Gov.br.

Fonte: Portal Contábeis

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

Publicidade

Posts Relacionados

  • 2 de outubro de 2026

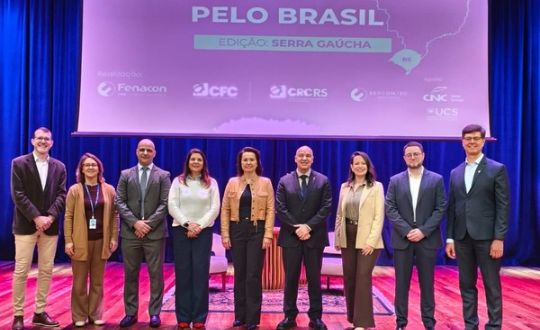
    Projeto Reforma Tributária pelo Brasil promove diálogo e fortalece o conhecimento técnico em Caxias do Sul
  • 2 de outubro de 2026

    Eleições 2026: Fenacon propõe controle fiscal e crédito mais barato para o Brasil 2027-2030
  • 2 de outubro de 2026

    Fenacon propõe contabilidade forte, segura e reconhecida para impulsionar o desenvolvimento do país
  • 2 de outubro de 2026

    Tecnologia, agenda verde e segurança jurídica: as propostas da Fenacon para otimizar a gestão produtiva no Brasil

Veja mais
Publicidade

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}