• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Comissão rejeita projeto que suspende retenção de contribuições previdenciárias de empresas na pandemia

11 de outubro de 2021 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Atualmente, a empresa contratante de serviços terceirizados deve reter 11% do valor bruto da nota fiscal

A Comissão de Desenvolvimento Econômico, Indústria, Comércio e Serviços da Câmara dos Deputados rejeitou o Projeto de Lei 4573/20, do deputado Alan Rick (DEM-AC), que suspende a obrigação de as empresas prestadoras de serviços de reterem o valor relativo à contribuição previdenciária.

O objetivo da proposta é aumentar o capital de giro dessas empresas durante a crise provocada pela pandemia de Covid-19. A suspensão teria validade até 12 meses após o término do período de calamidade pública.

A rejeição foi recomendada pelo relator, deputado José Ricardo (PT-AM). Ele argumentou que a suspensão tem alto potencial de gerar prejuízo tanto para a Receita quanto para a concorrência.

“Caso não haja o recolhimento, um eventual beneficiário que já tem a prática de não recolher tal porcentagem obteria uma vantagem competitiva descomunal em relação aos seus concorrentes”, avaliou.

José Ricardo acrescentou que essas empresas poderiam oferecer preços abaixo do mercado por uma inadimplência planejada das contribuições. “Os empresários honestos sofreriam uma concorrência desleal, aumentando ainda mais as dificuldades por que já passam.”

O relator também acredita que a proposta poderia prejudicar as empresas tomadoras de serviços. “Caso alguma cedente de mão de obra deixe de pagara as contribuições devidas, haveria margem para questionamentos quanto à eventual responsabilidade solidária da contratante”, apontou.

Conforme a legislação vigente, a empresa contratante de serviços terceirizados (de limpeza ou de segurança, por exemplo) deve reter 11% do valor bruto da nota fiscal de prestação de serviços e recolher, em nome da empresa cedente da mão de obra, a importância retida até o dia 20 do mês seguinte.

Tramitação
A proposta tramita em caráter conclusivo ainda será analisada pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Saiba mais sobre a tramitação de projetos de lei

Reportagem – Francisco Brandão
Edição – Marcelo Oliveira

Fonte: Agência Câmara de Notícias

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

Posts Relacionados

  • 25 de setembro de 2026

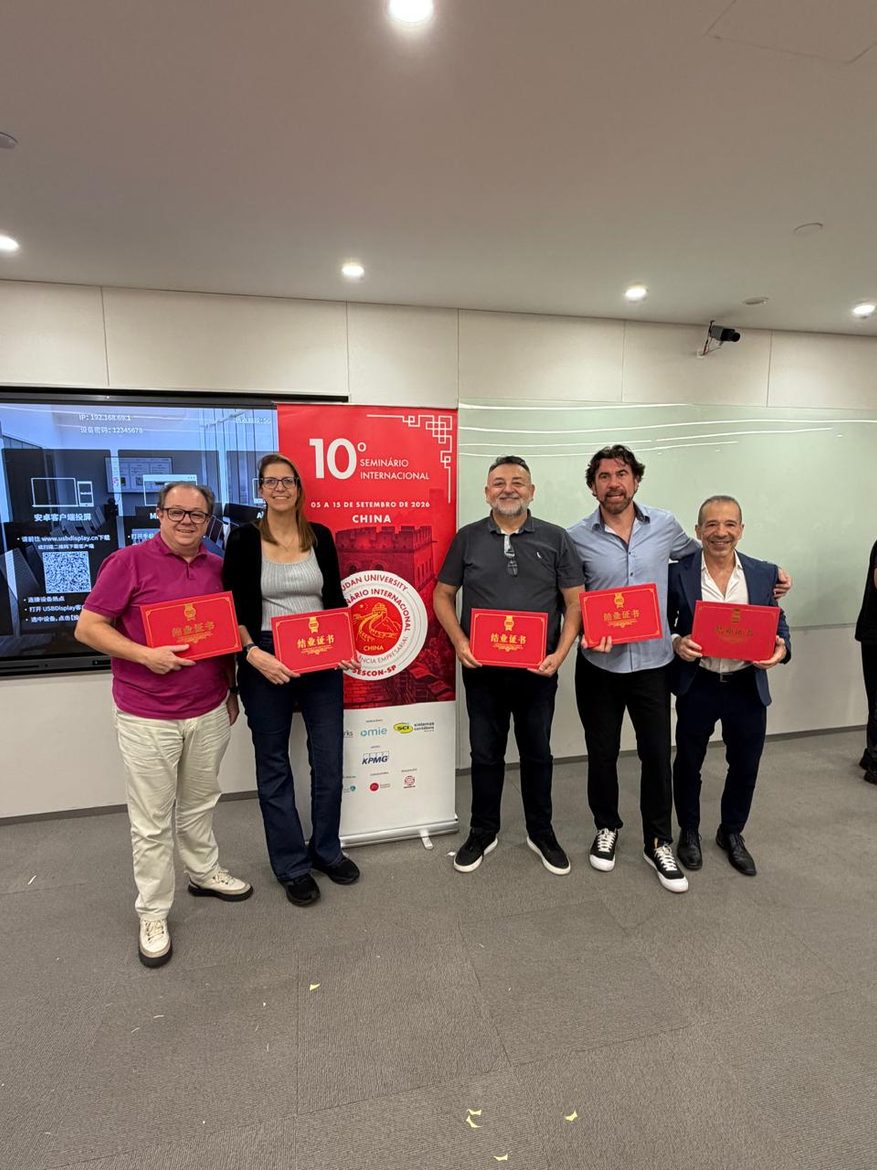
    Artigo: “10º Seminário Internacional do SESCON-SP na China – Conhecimento, inovação e uma visão de futuro para as empresas”
  • 25 de setembro de 2026

    STF veta revogação unilateral de ICMS aprovado pelo Confaz
  • 24 de setembro de 2026

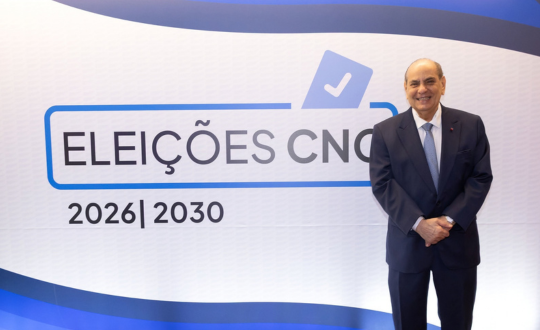
    Fenacon presente na reeleição de Roberto Tadros como presidente da CNC e na reunião de diretoria da entidade
  • 24 de setembro de 2026

    Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}