• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Lei 14.195/2021 coloca fim à inatividade das empresas

21 de outubro de 2021 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Empresas não precisam mais arquivar atos para se manter com o status de ativas

A Lei 14.195/2021, que facilita a abertura de empresas e desburocratiza atos processuais, coloca fim à inatividade de empresas.

O texto revogou o artigo 60 da Lei 8.934/1994, que previa a inativação da empresa que não procedesse a qualquer arquivamento por dez anos consecutivos e não comunicasse à Junta Comercial que queria se manter ativa.

Empresa inativa
Para encerrar as atividades regularmente, a empresa tinha que arquivar o respectivo ato de dissolução (um distrato, por exemplo), passar pelo procedimento de liquidação e extinguir o registro.

De acordo com André Santa Cruz, Diretor do Departamento Nacional de Registro Empresarial e Integração (DREI), a regra de inatividade só gerava problemas para empresas, Juntas Comerciais e demais órgãos públicos.

A inativação acarretava o cancelamento do registro da empresa, o que a fazia perder a proteção do nome empresarial.

“No âmbito do registro empresarial, após a inativação a empresa deixava de arquivar atos, mas era possível solicitar a sua reativação, sendo necessário fazer nova consulta prévia de nome empresarial.”

Segundo ele, o cancelamento do registro não extinguia a empresa de fato, apenas a deixava com o status de inativa.

“Agora, portanto, não há mais obrigatoriedade de arquivamento de atos para que a empresa mantenha seu status de ativa”, explicou.

Fonte: Portal Contábeis

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

Posts Relacionados

  • 1 de outubro de 2026

    Testes do Split Payment começam em outubro
  • 1 de outubro de 2026

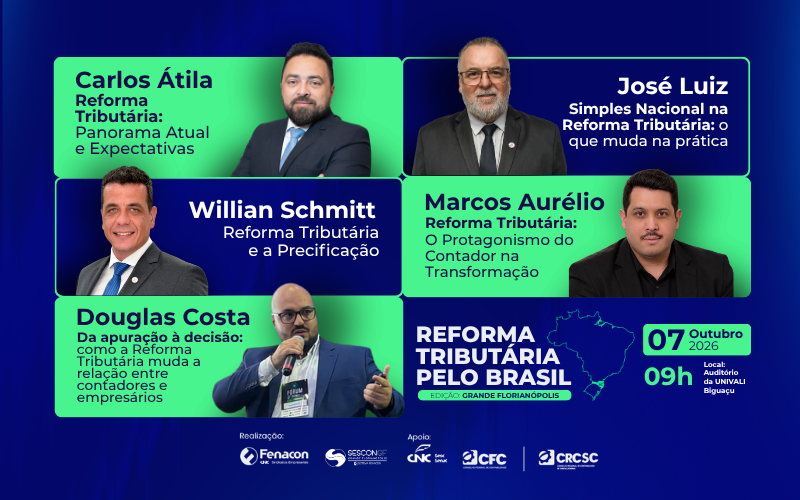
    Reforma Tributária pelo Brasil chega a Biguaçu com realização do SESCON Grande Florianópolis e CRC-SC
  • 1 de outubro de 2026

    STF fixa critérios para multa a empresas com dívida tributária que distribuem lucros 
  • 1 de outubro de 2026

    CNC: fim da taxa das blusinhas provoca queda da confiança do empresário em setembro

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}