Durigan prevê envio de MP do Imposto Seletivo após eleições
Ministro rebate críticas a mecanismo de pagamento dividido
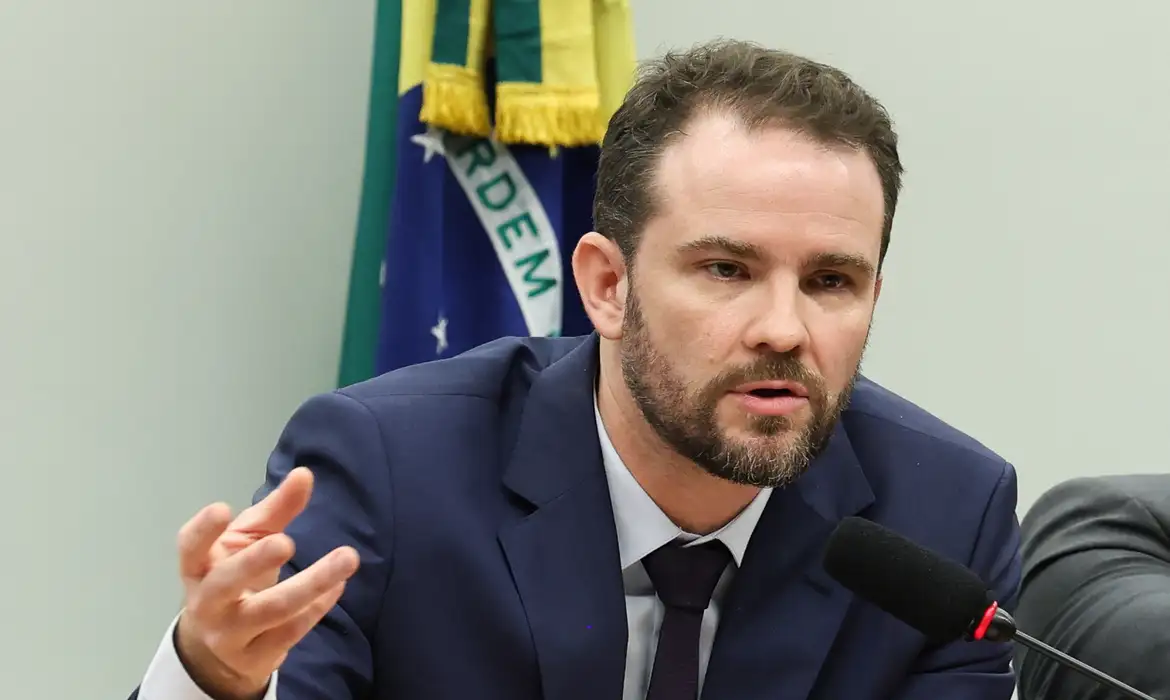
O ministro da Fazenda, Dario Durigan, afirmou que o governo federal pretende enviar ao Congresso Nacional, após o segundo turno das eleições, a medida provisória (MP) que estabelecerá as alíquotas do Imposto Seletivo. Segundo ele, o acordo com os setores econômicos afetados foi concluído nesta semana. Uma nova reunião sobre o tema está prevista para a próxima semana, informou o ministro.

“Concluímos um acordo essa semana. Na semana que vem vai ter uma reunião, com o compromisso do governo do presidente Lula de encaminhar o acordo feito com os setores para o Congresso após as eleições”, disse Durigan a jornalistas.
A decisão de adiar o envio da proposta busca evitar que a discussão tenha impacto político durante a campanha eleitoral, conforme informações publicadas pelo jornal Valor Econômico.
Imposto Seletivo
A proposta do governo prevê manter a carga tributária atualmente cobrada pelo Imposto sobre Produtos Industrializados (IPI) dos setores que passarão a ser tributados pelo Imposto Seletivo a partir de 2027.
Entre os segmentos afetados estão:
- Veículos, embarcações e aeronaves;
- Cigarros e outros produtos derivados do tabaco;
- Bebidas alcoólicas e açucaradas;
- Bens minerais;
- Concursos de prognósticos e modalidades de apostas esportivas.
A cobrança do novo imposto, no entanto, poderá começar apenas no fim de janeiro ou início de fevereiro de 2027. Para que a tributação entrasse em vigor em 1º de janeiro, a medida precisava ter sido enviada até 2 de outubro de 2026.
Reforma tributária
Durante a entrevista, Durigan também defendeu a continuidade da implementação da reforma tributária sobre o consumo, prevista para avançar em 2027. O ministro rebateu críticas ao mecanismo de split payment (pagamento dividido, em inglês), sistema que prevê o recolhimento do tributo no momento da transação financeira.
Segundo ele, a implantação será gradual e começará de forma opcional nas operações entre empresas. Pequenos negócios que vendem diretamente ao consumidor final não serão atingidos inicialmente.
“O split payment começa a valer de maneira opcional e gradual na relação entre empresa e empresa”, afirmou.
Durigan também disse que o governo pretende oferecer apoio às empresas durante a transição, com linhas de crédito e ajustes normativos caso sejam identificadas dificuldades de adaptação.
Fluxo de caixa
O ministro argumentou que o fim da substituição tributária poderá melhorar o fluxo de caixa das empresas. No modelo atual, em determinadas operações, uma empresa recolhe antecipadamente tributos referentes a etapas posteriores da cadeia produtiva.
Com a reforma, a expectativa é que cada elo passe a recolher o imposto correspondente à própria obrigação tributária.
Confusão
Durigan rebateu informações divulgadas nos últimos dias sobre o split payment. Na avaliação do ministro, parte das críticas contribui para ampliar a desinformação e gerar insegurança entre os empresários.
“Tem algumas questões que são importantes esclarecer para a gente tirar confusão, desinformação e dúvida que muitas vezes pode estar aparecendo até propositalmente”, declarou.
O ministro também contestou a possibilidade de prorrogação da reforma e afirmou que a medida adiaria decisões já aprovadas pelo Congresso, incluindo a desoneração de tributos sobre produtos da cesta básica nacional e o mecanismo de cashback, que prevê a devolução de impostos a determinados consumidores.
Durigan defendeu que a implementação siga o calendário previsto e ressaltou a importância de esclarecer as regras para reduzir as incertezas durante a transição para o novo sistema tributário.
Fonte: Agência Brasil
Posts Relacionados
Fenacon realiza seminário sobre a Reforma Tributária em Curitiba
Reforma Tributária pelo Brasil | Edição DF: evento reúne 270 profissionais e revela impactos na capital federal
Portaria Conjunta define como serão calculadas as alíquotas do IBS e da CBS incidentes sobre os combustíveis
Reforma Tributária pelo Brasil ganha destaque na mídia