• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Fenacon na Mídia Notícias

Eleição não deve adiar reforma tributária do consumo, diz presidente da Fenacon
8 de outubro de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:
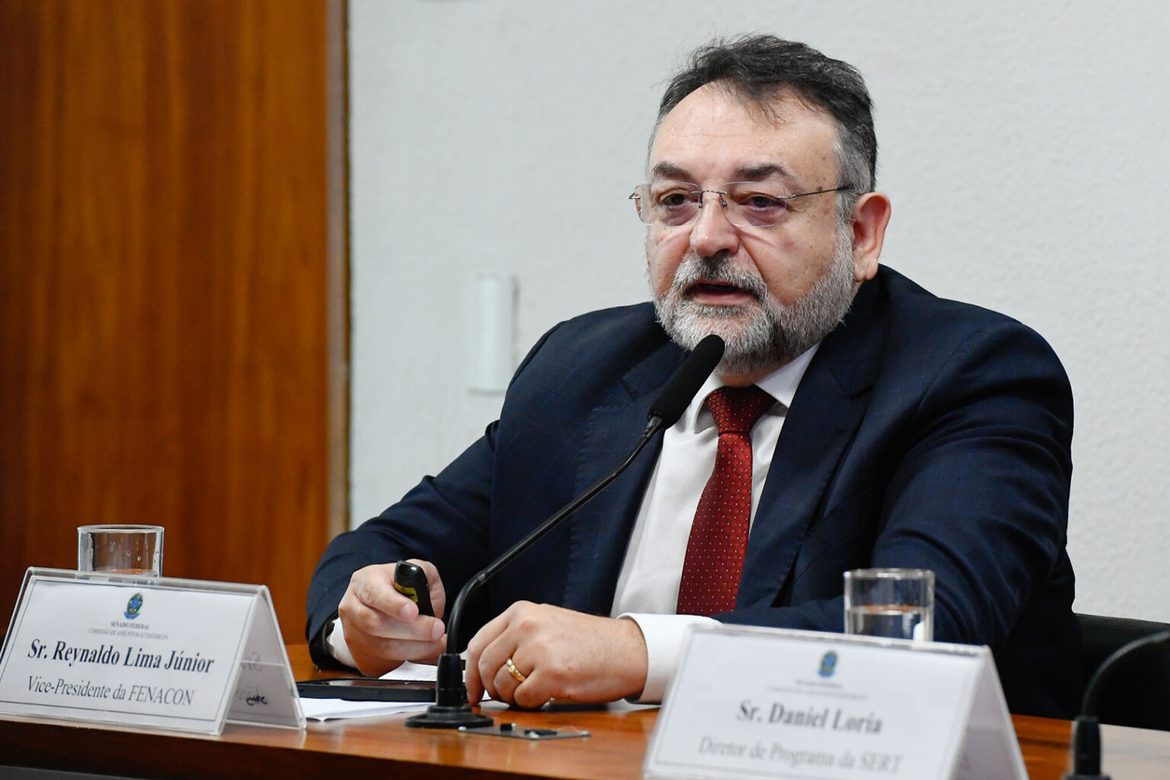
Foto: Roque de Sá – Agência Senado

O presidente da Fenacon, Reynaldo Lima Júnior, afirmou, em entrevista ao Portal da Reforma Tributária, em Brasília (DF), que não acredita em adiamento da reforma tributária do consumo, independentemente de quem vença a eleição presidencial.

“Por mais que ganhe um governo ou outro, o que está atualmente no poder, ele vai dar continuidade no processo”, disse Lima Júnior.

Ele avaliou que adiar ou acabar com a reforma seria bem mais complexo e que não sobra tempo para isso, porque os novos tributos federais começam a valer em janeiro. O primeiro deles é a CBS , que passa a substituir o IPI (Imposto sobre Produtos Industrializados) e o PIS/Cofins a partir de 2027.

O executivo, por outro lado, espera maior flexibilização nos prazos definidos até o momento para que os setores que ainda carecem de dúvidas consigam se adaptar.

PREPARAÇÃO DAS EMPRESAS

Lima Júnior recomendou que os empresários se preparem por etapas, em vez de tentar absorver toda a reforma de uma só vez. Para janeiro, a sugestão é estimar uma alíquota média da CBS e usá-la no planejamento de sistemas e custos. Ele citou algo em torno de 10% como referência atual.

A alíquota de referência da CBS para 2027 ainda não está definida. O TCU (Tribunal de Contas da União) tem até 30 de outubro para enviar suas conclusões ao Senado, que pode votar o valor até 15 de dezembro. O Comitê Gestor do IBS (Imposto sobre Bens e Serviços) trabalha com uma previsão não oficial de 9,21% para a CBS.

O presidente da Fenacon disse que a alíquota é só uma parte da preparação. Compras e contratos de longo prazo também precisam ser revisados antes da virada do ano, e a orientação é “não deixar para a última hora”.

IMPOSTO POR FORA

“E lembrando que o imposto novo é por fora”, disse Lima Júnior.

Hoje, os tributos sobre o consumo já vêm embutidos no preço de venda, no chamado cálculo “por dentro”. No novo modelo, o imposto é calculado à parte e somado ao preço, ou seja, “por fora”. Por isso, de acordo com Lima Júnior, as empresas devem tirar do preço atual os tributos que deixam de existir e acrescentar a nova alíquota por fora a partir de 1º de janeiro de 2027, quando toda a operação já precisa estar funcionando.

ESTADOS E MUNICÍPIOS

Lima Júnior também disse que criar a legislação é uma etapa e colocar a tecnologia dentro dela é outra, e que o processo envolve três esferas de governo. A parte federal é a mais fácil. Ele afirmou ainda que os sistemas precisam estar preparados para receber as informações exigidas pelo novo modelo.

O presidente da Fenacon declarou que a maioria das prefeituras não tem estrutura nem capacidade para isso, e classificou o quadro como um problema grande.

“Você tem que ver toda a estrutura da sua empresa”, disse Lima Júnior.

Fonte: Portal da Reforma Tributária

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 6 de outubro de 2026

    Receita Federal e PGFN abrem transação para débitos relacionados à multa substitutiva da pena de perdimento

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

Publicidade

Posts Relacionados

  • 6 de outubro de 2026

    Reforma Tributária pelo Brasil ganha destaque na mídia
  • 23 de agosto de 2026

    Veja Negócios destaca protagonismo do CFC e da FENACON no novo modelo de conformidade tributária

  • 16 de agosto de 2026

    Posse festiva da diretoria da FENACON é destaque no Semanário da Zona Norte (SP)

  • 16 de agosto de 2026

    Fenacon defende crescimento sustentável do MEI e transição equilibrada para o Simples Nacional

Veja mais
Publicidade

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}