• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

STF fixa critérios para multa a empresas com dívida tributária que distribuem lucros 

1 de outubro de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Penalidade só pode incidir se crédito estiver definitivamente constituído e inscrito em dívida ativa, exigível e sem garantia 
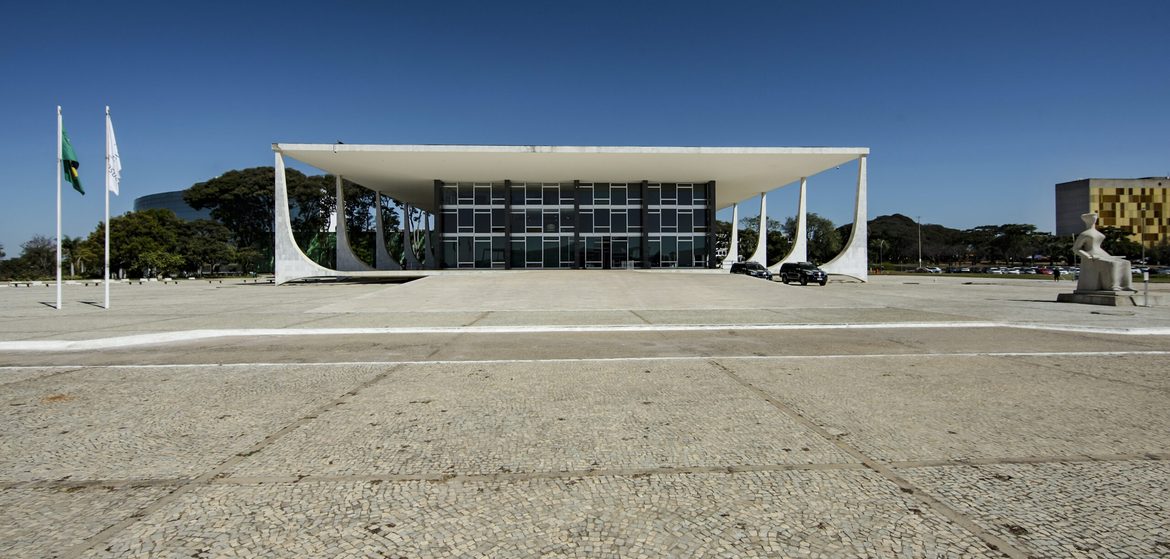
Foto: Bruno Carneiro/SCO/STF

O Plenário do Supremo Tribunal Federal (STF) concluiu, nesta quarta-feira (30), o julgamento da Ação Direta de Inconstitucionalidade (ADI) 5161, que trata das normas que preveem multa a empresas com débitos tributários pela distribuição de bonificações ou participação nos lucros. Por maioria, a Corte condicionou a aplicação da penalidade à situação jurídica do crédito tributário e à existência ou não de garantia do débito.  

A ação foi apresentada pelo Conselho Federal da Ordem dos Advogados do Brasil (OAB) contra dispositivos das Leis 4.357/1964 e 8.212/1991 que preveem penalidades para pessoas jurídicas que distribuam bonificações ou lucros enquanto estejam em débito não garantido com a União ou autarquias de seguridade social. A entidade alegava, entre outros pontos, que a medida caracterizaria sanção política para cobrança de tributos.  

Requisitos 

O exame do caso foi iniciado em sessão virtual. Na conclusão do julgamento, prevaleceu a corrente aberta pelo ministro Cristiano Zanin. Para ele, as normas são constitucionais, desde que a multa seja aplicada mediante alguns requisitos: quando o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; sua exigibilidade não estiver suspensa por uma das hipóteses previstas no artigo 151 do Código Tributário Nacional (CTN); e o débito não estiver garantido por uma das modalidades previstas no artigo 9º da Lei de Execução Fiscal. 

Segundo Zanin, os critérios evitam que a multa seja aplicada de forma automática e limitam a penalidade a situações em que a dívida tributária já esteja formalmente constituída, possa ser cobrada e não tenha garantia. O ministro também afastou a possibilidade de aplicar a multa com base apenas no registro contábil de contribuições ainda não recolhidas. 

Na sessão desta quarta-feira, os ministros Alexandre de Moraes e Luiz Fux reajustaram seus votos para acompanhar Zanin. Ficaram vencidos o relator, ministro Luís Roberto Barroso (aposentado), e o ministro Nunes Marques, que adotavam critério diferente para afastar a multa. Também ficaram vencidos a ministra Cármen Lúcia e o ministro Flávio Dino, que votaram pela improcedência da ação e pela validade integral das normas. 

Tese 

No final do julgamento, o Plenário definiu a seguinte tese: 

“São constitucionais os arts. 32 da Lei nº 4.357/1964 e 52 da Lei nº 8.212/1991, interpretados conforme à Constituição Federal para que a multa pela distribuição de bonificações ou de participação nos lucros somente incida quando, cumulativamente: (i) o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; (ii) a exigibilidade do crédito tributário não estiver suspensa por qualquer das causas previstas no art. 151 do Código Tributário Nacional; e (iii) o débito não estiver garantido por qualquer das modalidades previstas no art. 9º da Lei nº 6.830/1980.” 

Fonte: STF

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

Posts Relacionados

  • 1 de outubro de 2026

    Testes do Split Payment começam em outubro
  • 1 de outubro de 2026

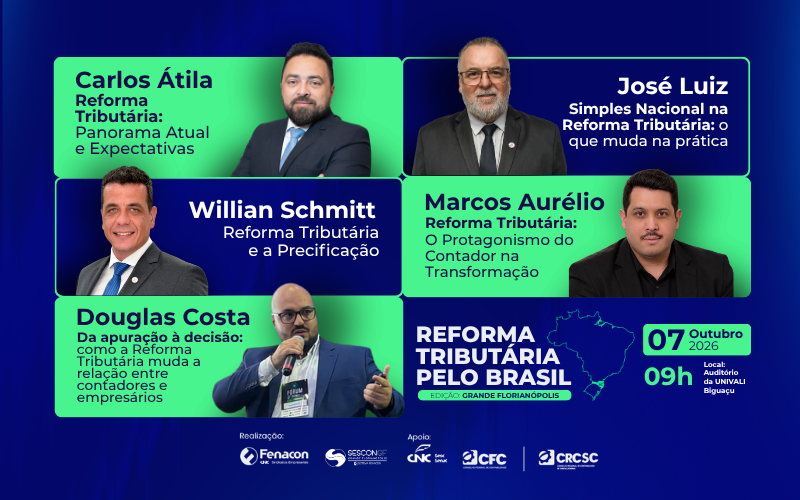
    Reforma Tributária pelo Brasil chega a Biguaçu com realização do SESCON Grande Florianópolis e CRC-SC
  • 1 de outubro de 2026

    CNC: fim da taxa das blusinhas provoca queda da confiança do empresário em setembro
  • 1 de outubro de 2026

    Projeto permite dedução integral do Imposto de Renda de gastos com educação de autistas

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}