CNC analisa impactos da reforma tributária e da jornada 6×1 para a hotelaria
Economista-chefe, Fábio Bentes, participou do Fórum de Operadores Hoteleiros do Brasil, que reúne 29 redes responsáveis por mais de 128 mil unidades habitacionais no País
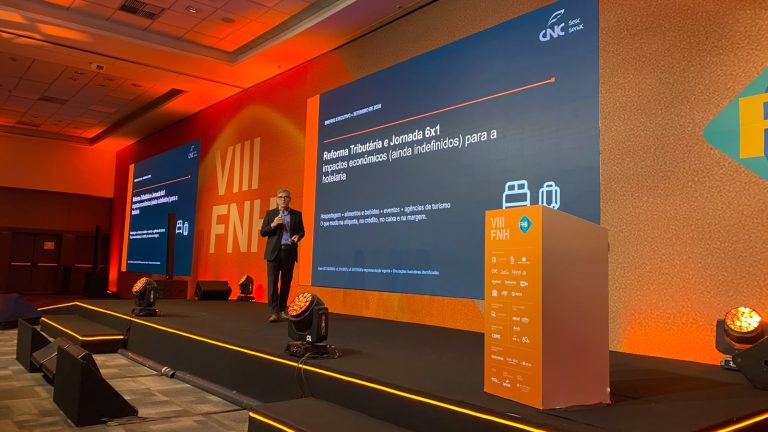
O economista-chefe da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), Fábio Bentes, participou do Fórum de Operadores Hoteleiros do Brasil (FOHB), onde apresentou uma análise sobre os impactos econômicos da reforma tributária e da discussão sobre a jornada de trabalho 6×1 para o setor hoteleiro.
A apresentação, intitulada “Reforma Tributária e Jornada 6×1: impactos econômicos (ainda indefinidos) para a hotelaria”, tratou sobre os efeitos das mudanças sobre hospedagem, alimentos e bebidas, eventos e agências de turismo. Entre os principais pontos estão as alterações na alíquota; o aproveitamento de créditos tributários; o repasse aos preços; e a margem das empresas e a disponibilidade de recursos em caixa.
A reforma tributária será implementada de forma gradual e os sistemas atual e novo conviverão até 2033. Para 2026, a orientação é de preparação das empresas, com adaptação de documentos, sistemas, cadastros e segregação de receitas. A transição começa efetivamente em 2027 e avança progressivamente até a adoção do novo modelo em 2033.
Hotelaria terá regime específico
Na análise de Bentes, a reforma tributária não representa apenas uma mudança de alíquotas, mas também uma alteração na forma como o resultado das empresas será formado. Para a hotelaria, os principais fatores são a redução legal de 40% nas alíquotas de Imposto sobre Bens e Serviços (IBS) e Contribuição Social sobre Bens e Serviços (CBS) para os serviços de hotelaria; o aproveitamento de créditos nas aquisições; a possibilidade de repasse aos preços; e os efeitos sobre o caixa.
A apresentação ressalta que a comparação deve considerar a carga efetiva, e não somente a alíquota nominal. Como exemplo didático, o material utiliza uma alíquota hipotética de 28%, que, aplicada à redução legal de 40%, resultaria em uma referência de 16,8%. A apresentação deixa claro que os 28% são apenas uma hipótese de simulação, enquanto a redução de 40% é uma regra legal vigente.
Outro ponto destacado por Bentes é a necessidade de separar as diferentes fontes de receita. A hospedagem, os alimentos e bebidas, os eventos e outros serviços podem ter tratamentos distintos. No caso da hospedagem, a regra prevê redução de 40% e apropriação de créditos pelo hotel. Alimentos e bebidas seguem o regime específico de bares e restaurantes, enquanto eventos e outras receitas precisam ser analisados conforme as regras aplicáveis.
“A reforma tributária traz uma redução importante para a hotelaria, mas o impacto econômico não pode ser avaliado apenas pela alíquota. É preciso considerar o aproveitamento dos créditos, a composição das receitas, a capacidade de repasse aos preços e, principalmente, os efeitos sobre o caixa e a margem das empresas”, reforça o especialista.
Efeito sobre o capital de giro
O chamado split payment também foi destacado pelo economista-chefe. Bentes disse que o mecanismo pode reduzir o intervalo entre o recebimento da venda e o recolhimento do imposto, período que atualmente pode funcionar como um giro tributário temporário para as empresas.
Para a hotelaria, ele destaca a importância da conciliação entre cartão, nota fiscal e tributo, uma vez que a antecipação do recolhimento pode pressionar recursos destinados a despesas como folha de pagamento, fornecedores e alimentação e bebidas.
A apresentação também chama atenção para a estrutura de custos do setor. Por operar com cobertura contínua e turnos, a hotelaria tem pouca flexibilidade para reduzir horas sem afetar atividades como atendimento, limpeza, recepção, segurança e alimentação.
Jornada 6×1 e pressão sobre custos
A discussão sobre a jornada 6×1 foi relacionada à estrutura de emprego e aos custos operacionais da hotelaria. O material apresentado pela CNC mostra que, entre sete avaliações da Classificação Nacional de Atividades Econômicas (CNAE) sobre alojamento analisados, havia 34.266 trabalhadores em jornadas de até 40 horas e 330.076 acima de 40 horas, com participação de 91% dos trabalhadores no segundo grupo.
A análise técnica apresentada considera três etapas para medir os efeitos de uma eventual alteração na jornada: o custo contábil, o efeito sobre os preços e a margem operacional. Em uma simulação do material, a folha dos sete CNAEs de alojamento passaria de R$ 15,956 bilhões para R$ 21,624 bilhões, uma variação de 35,5%. O estudo também estima que esse choque poderia ser parcialmente transmitido aos preços, com impacto sobre o volume de demanda.
Nesse cenário, a apresentação aponta que a competitividade da hotelaria depende da combinação entre preço, crédito e produtividade. O repasse integral de custos pode reduzir a ocupação, enquanto o aumento das despesas sem ganhos de produtividade tende a pressionar margens ou emprego.
“A discussão sobre a jornada 6×1 precisa considerar a realidade operacional da hotelaria, um setor que depende de cobertura contínua e tem forte peso da mão de obra em sua estrutura de custos. Qualquer aumento de custo precisa ser analisado também pelos seus efeitos sobre preços, ocupação, margem e emprego”, disse Bentes.
Agenda de competitividade
Durante a apresentação, ele também falou de aspectos relacionados ao turismo internacional, à aviação, ao Imposto Seletivo e ao impacto das plataformas de hospedagem sobre o mercado hoteleiro. Ele destacou, ainda, a necessidade de atenção ao mix de alimentos e bebidas, especialmente diante da possibilidade de incidência do Imposto Seletivo sobre determinadas categorias de produtos.
A agenda da CNC para o setor hoteleiro envolve neutralidade tributária, efetividade do crédito, preservação do capital de giro e previsibilidade na implementação do novo sistema. Entre as medidas apontadas estão uma fase inicial educativa em 2026, tempo adequado para adaptação de sistemas e documentos fiscais, ressarcimentos mais rápidos e regras claras para hospedagem, alimentos e bebidas, eventos, plataformas e agências de turismo.
O evento contou com a presença do diretor da CNC responsável pelo Conselho Empresarial de Turismo e Hospitalidade (Cetur) da entidade, Alexandre Sampaio, que acompanhou as discussões sobre os desafios e as perspectivas para o setor hoteleiro.
“Como sempre, o Fórum Nacional de Hotelaria organizado pelo FOHB foi muito produtivo nessa primeira fase, nas primeiras palestras. O nosso economista, o Fábio Bentes, deu uma radiografia da economia nacional. Está sendo muito produtivo, com um quórum adequado. Esperamos que, até o final, outros assuntos pertinentes venham a ser colocados”, afirmou Sampaio.
O diretor da CNC também ressaltou a oportunidade de diálogo com os representantes das entidades hoteleiras que integram o Cetur. “Aproveitamos também para encontrar os presidentes das entidades hoteleiras que fazem parte do nosso conselho e trocar ideias sobre o encaminhamento de demandas para o Comitê Gestor da CBS e do IBS”, acrescentou.
Setor hoteleiro reúne grandes redes
O debate aconteceu durante o Fórum de Operadores Hoteleiros do Brasil (FOHB), entidade associativa sem fins lucrativos fundada em 2002 e que reúne importantes redes hoteleiras com atuação no País.
Atualmente, o FOHB conta com 29 redes associadas, nacionais e internacionais; são 903 hotéis vinculados às redes, somando mais de 128 mil unidades habitacionais, presentes em 228 municípios das cinco regiões brasileiras e responsáveis por mais de 192 mil empregos diretos e indiretos. Até 2030, a projeção é de 1.052 hotéis das redes associadas, totalizando mais de 149 mil unidades habitacionais.
A entidade atua em três eixos: representação institucional, conteúdo e estudos e tendências. A atuação busca contribuir para o desenvolvimento do setor, apoiar a normatização e sistematização do mercado hoteleiro e criar condições para o desenvolvimento das atividades de hospedagem.
Fonte: Portal do Comércio
Posts Relacionados
Confira os locais do seminário “Reforma Tributária pelo Brasil” e saiba como garantir seu lugar
Empresa consegue afastar IR de 10% sobre dividendos acima de R$ 50 mil
Projeto isenta profissionais da saúde do Imposto de Renda sobre horas extras nas redes pública e privada
Receita esclarece regras para importação por conta e ordem no Simples Nacional