• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

eSocial – Receita orienta sobre convênios SESI/SENAI e contribuição adicional ao SENAI

27 de março de 2026 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Empresas passarão a recolher as contribuições pelo eSocial/DCTFWeb

Os contribuintes do Serviço Social da Indústria (SESI) e do Serviço Nacional de Aprendizagem Industrial (SENAI) que mantinham convênio, denominado Termo de Cooperação Técnica e Financeira, para a arrecadação direta dessas contribuições deverão passar, a partir do período de apuração de maio de 2026 (recolhimento em junho de 2026), a apurar esses valores no eSocial e recolhê-los em DARF junto com os demais tributos.

Para que o eSocial possa gerar as contribuições corretamente, basta que as empresas impactadas atualizem as suas Tabelas de Lotação Tributária com o FPAS relacionado à indústria [507] ou à agroindústria [833], alterando o código de terceiros (codTerc) de 0067, 0071 ou 0075 exclusivamente para [0079].

A arrecadação direta ao SESI e SENAI deve permanecer sendo realizada até o período de apuração de abril de 2026 (recolhimento em maio de 2026), período até o qual os efeitos do convênio permanecem vigentes.

Contribuição Adicional devida ao SENAI

Também passará a ser apurada no eSocial/DCTFWeb a contribuição adicional devida ao SENAI pelas empresas com mais de 500 empregados.

Neste caso, não há nenhuma providência por parte dos contribuintes. Será criado um novo código de receita e o eSocial calculará essa contribuição adicional, caso devida.

Essa alteração também será implementada a partir do período de apuração de maio de 2026 (recolhimento em DARF em junho de 2026).

Parcelamentos e acordos efetuados com o SESI ou SENAI

Os termos ou acordos de parcelamento, administrativos ou judiciais, celebrados com o SESI ou SENAI relativos a períodos anteriores à transferência dessa arrecadação (05/2026) deverão ser cumpridos integralmente na forma pactuada perante as respectivas entidades.

INSTRUÇÃO NORMATIVA RFB Nº 2.110, 2022.

Orientamos os contribuintes a observarem a Instrução Normativa Nº 2110/2022, que dispõe sobre contribuições devidas a terceiros, administradas pela Secretaria Especial da Receita Federal do Brasil (RFB).

Fonte: Receita Federal

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

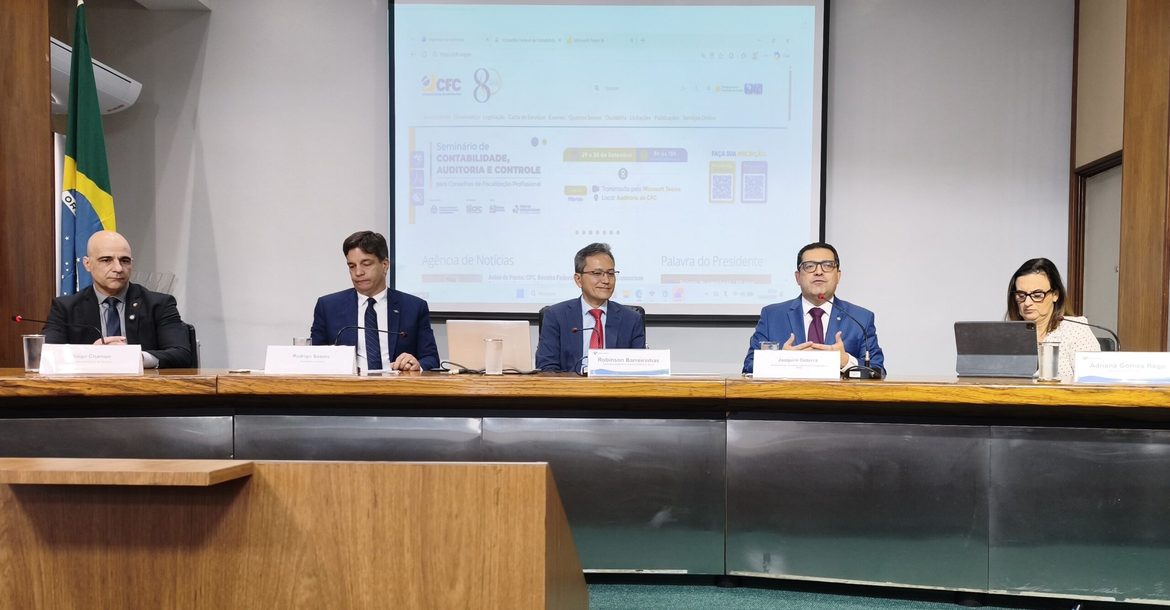
    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

Posts Relacionados

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota
  • 21 de setembro de 2026

    PGFN divulga nova forma de acesso ao Regularize para representantes de empresas
  • 20 de setembro de 2026

    CNC participa da audiência de conciliação no STF sobre a NR-1 e a inclusão dos riscos psicossociais
  • 18 de setembro de 2026

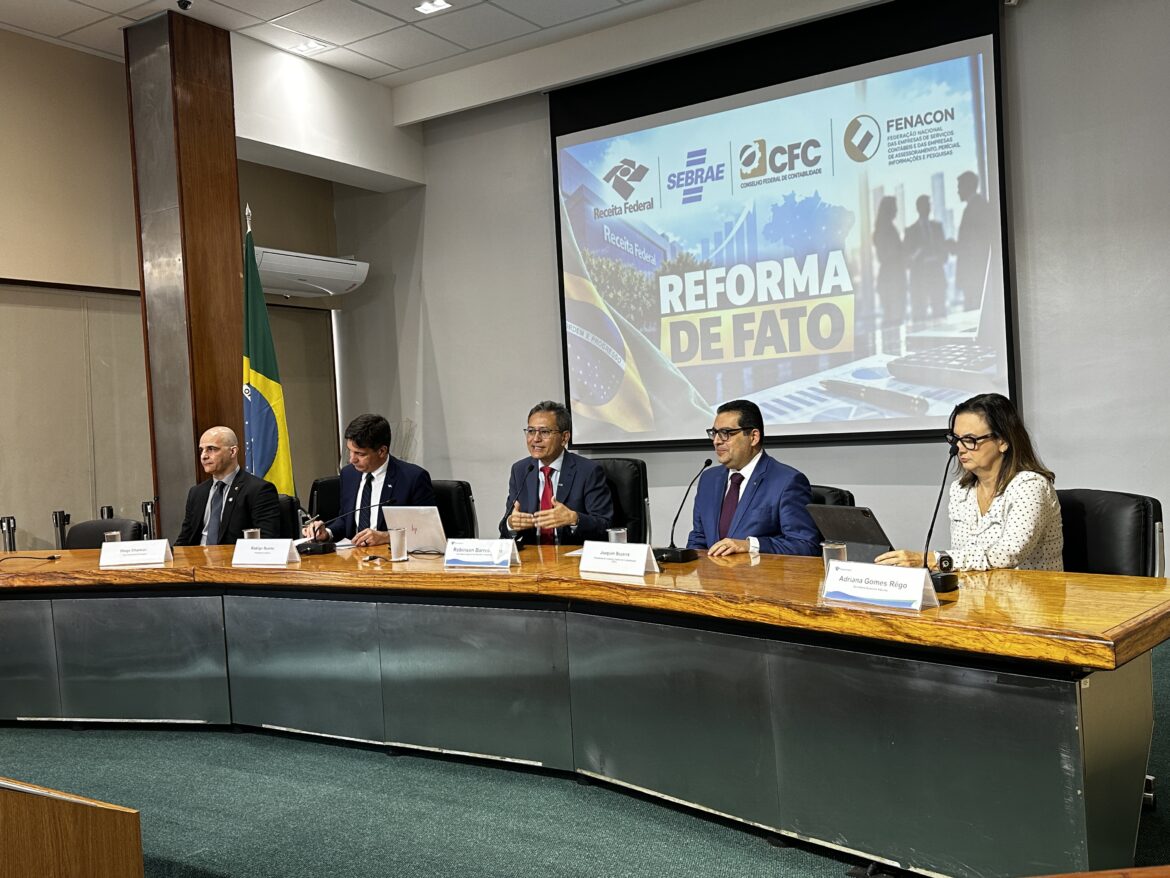
    Receita Federal, Fenacon, CFC e Sebrae unem esforços para orientar empresas sobre a Reforma Tributária

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}