• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita simplifica compensação de crédito previdenciário reconhecido na Justiça

29 de julho de 2025 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Mudança beneficia contribuintes ao eliminar etapa burocrática.

Pixabay

A Receita Federal implementou uma nova regra que simplifica a compensação de créditos previdenciários decorrentes de decisões judiciais definitivas. A novidade foi formalizada por meio da IN RFB 2.272/25, publicada no DOU no dia 21 de julho.

Com a alteração, contribuintes que obtiveram vitória na Justiça em disputas tributárias não precisarão mais retificar declarações acessórias para utilizar os créditos reconhecidos. Até então, mesmo com sentença favorável transitada em julgado, era obrigatório retificar os dados antes de seguir com a compensação.

A mudança modifica o art. 64 da IN RFB 2.055/21, que regula os procedimentos de restituição, compensação, ressarcimento e reembolso perante a Receita. Agora, a nova redação do dispositivo estabelece o seguinte:

“A compensação de contribuições previdenciárias declaradas incorretamente fica condicionada à retificação da declaração, exceto se o direito creditório for decorrente de decisão judicial transitada em julgado.”

Veja a íntegra do novo texto:

INSTRUÇÃO NORMATIVA RFB Nº 2.272, DE 17 DE JULHO DE 2025

Altera a Instrução Normativa RFB nº 2.055, de 6 de dezembro de 2021, que dispõe sobre restituição, compensação, ressarcimento e reembolso no âmbito da Secretaria Especial da Receita Federal do Brasil.

O SECRETÁRIO ESPECIAL DA RECEITA FEDERAL DO BRASIL, no uso da atribuição que lhe confere o art. 350, caput, inciso III, do Regimento Interno da Secretaria Especial da Receita Federal do Brasil, aprovado pela Portaria ME nº 284, de 27 de julho de 2020, resolve:

Art. 1º A Instrução Normativa RFB nº 2.055, de 6 de dezembro de 2021, passa a vigorar com as seguintes alterações:

“Art. 64. …………………………………………………………………………….

………………………………………………………………………………………….

§ 4º A compensação de contribuições previdenciárias declaradas incorretamente fica condicionada à retificação da declaração, exceto se o direito creditório for decorrente de decisão judicial transitada em julgado.” (NR)

Art. 2º Esta Instrução Normativa entra em vigor na data de sua publicação no Diário Oficial da União.

ROBINSON SAKIYAMA BARREIRINHAS

Fonte: Migalhas

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

Posts Relacionados

  • 21 de setembro de 2026

    Fenacon lança versão em áudio do Press Clipping
  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota
  • 21 de setembro de 2026

    PGFN divulga nova forma de acesso ao Regularize para representantes de empresas
  • 20 de setembro de 2026

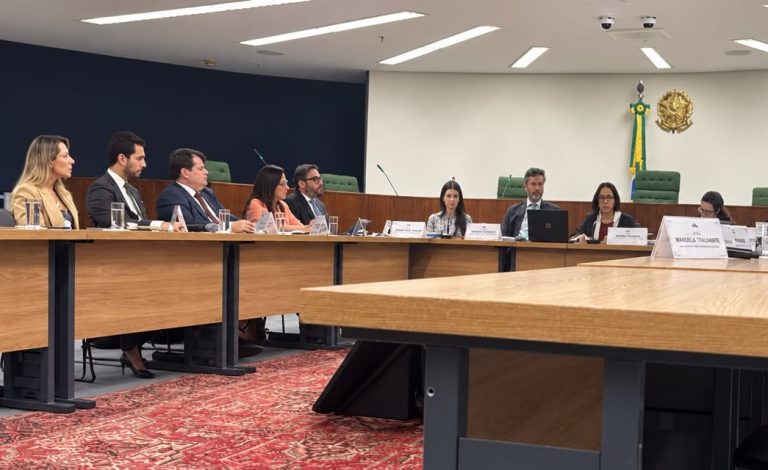
    CNC participa da audiência de conciliação no STF sobre a NR-1 e a inclusão dos riscos psicossociais

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}