• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Receita Federal não envia mensagens ou notificações por e-mail ou SMS sobre a restituição do Imposto de Renda

12 de setembro de 2024 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Mensagens maliciosas de SMS estão sendo propagadas alegando que a restituição do Imposto de Renda estaria prestes a vencer e que o resgate dependeria do acesso a um link suspeito.

A Receita Federal faz toda a comunicação oficial por meio do portal Gov.Br ou pelo e-CAC (Centro Virtual de Atendimento).

Como funciona a restituição do Imposto de Renda:

Se você tem direito à restituição do Imposto de Renda (IRPF), o valor é automaticamente depositado na conta bancária informada na sua declaração. Não é necessário realizar nenhuma ação extra para receber o valor.

Consulta simplificada à situação da restituição:

Para verificar se a restituição foi processada ou o valor depositado através do APP Receita Federal ou na página da RFB no endereço https://www.restituicao.receita.fazenda.gov.br/#/

Consulta detalhada à situação da restituição:

Será informado o valor, instituição financeira, data do depósito e total da restituição corrigida (os dois últimos dados somente no caso de restituição já enviada para crédito em conta) e a orientação no caso de não ter sido disponibilizada na data prevista, na agência bancária indicada.

Será necessário realizar login via conta Gov.br nível Prata ou Ouro (via APP Receita Federal ou opção Meu Imposto de Renda, disponível no e-CAC):

O que fazer se houver problemas com a restituição:

  • Restituição não recebida ou divergente:

Se você acha que o valor da restituição está incorreto ou se ainda não recebeu o valor, verifique o extrato da sua declaração de Imposto de Renda no portal e-CAC. No extrato, você pode conferir se há alguma pendência ou ajuste necessário. Caso precise corrigir alguma informação, envie uma declaração retificadora.

  • Restituição “Disponível para reagendamento”:

Se a sua restituição ficou disponível, mas você não retirou o valor no prazo de 1 ano, os valores retornam para a Receita Federal. Nessa situação, você precisa reagendar o saque diretamente no site do Banco do Brasil ou entrando em contato com a Central de Atendimento do BB pelos seguintes números:

  • 4004-0001 (capitais e regiões metropolitanas)
  • 0800-729-0001 (outras regiões)
  • 0800-729-0088 (exclusivo para deficientes auditivos).
  • Pedido de restituição de imposto pago indevidamente:

Se você pagou mais imposto do que o devido ou o recolhimento foi feito de forma indevida, após o processamento da declaração, você pode solicitar a devolução pelo sistema PER/DCOMP (Pedido Eletrônico de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação). O pedido pode ser feito diretamente no portal da Receita Federal ou utilizando o programa específico disponibilizado no site.

Dessa forma, todas as informações sobre a sua restituição são acessíveis pelo e-CAC através do login Gov.Br ou APP da Receita Federal, garantindo segurança e evitando riscos de cair em golpes.

Fonte: Receita Federal

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 21 de setembro de 2026

    Receita Federal atualiza regras para tributação de serviços hospitalares no Lucro Presumido

Posts Relacionados

  • 24 de setembro de 2026

    Fenacon presente na reeleição de Roberto Tadros como presidente da CNC e na reunião de diretoria da entidade
  • 24 de setembro de 2026

    Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária
  • 24 de setembro de 2026

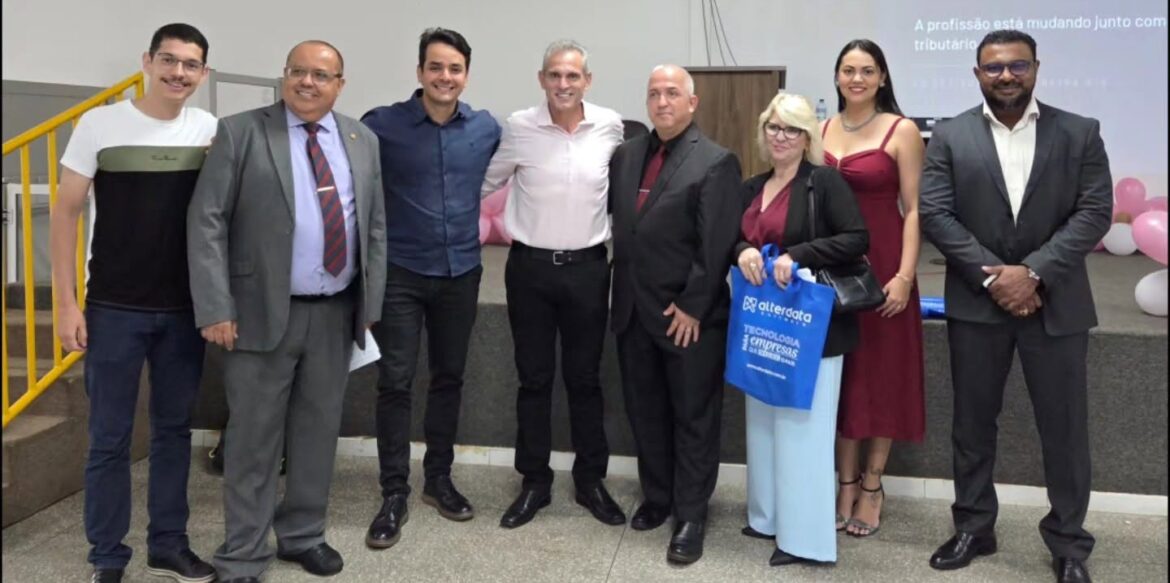
    Fenacon prestigia evento em comemoração ao Dia do Contador em Cuiabá
  • 24 de setembro de 2026

    Projeto prevê desoneração para empresas afetadas por jornada de 40 horas

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}