• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Prazo para autorregularização de débitos vinculados a subvenções para investimento vence em 30 de abril

25 de abril de 2024 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Medida oferece a possibilidade única para contribuintes encerrarem litígio tributário pagando apenas 20% do total da dívida antes da Receita Federal iniciar ações de fiscalização.

Contribuintes têm até o dia 30 de abril de 2024 para realizar a autorregularização de débitos tributários vencidos até 31 de dezembro de 2022. 

Este prazo é crucial, especialmente diante da recente decisão proferida pelo Superior Tribunal de Justiça sobre os embargos de declaração relacionados ao julgamento do Tema 1.182 (EDcl no REsp nº 1945110-RS), abordando o tratamento fiscal das subvenções para investimento relativas ao ICMS, exceto créditos presumidos.

A decisão do STJ, alinhada à interpretação da Receita Federal do Brasil, estabelece que os contribuintes são dispensados apenas da necessidade de comprovação de que o benefício fiscal do ICMS foi concedido com o intuito de subsidiar investimentos. Porém, é responsabilidade do contribuinte tratar o benefício fiscal como subvenção de investimento, seguindo os requisitos estipulados pela legislação, incluindo a destinação do resultado para a implantação ou expansão de empreendimentos econômicos.

Destaca-se que a Lei nº 14.789, de 2023, introduziu mudanças significativas no tratamento tributário das subvenções para investimento. Ela permite que os contribuintes regularizem exclusões feitas em desacordo com a legislação anterior. O prazo final para a autorregularização dos débitos vencidos até 31 de dezembro de 2022 é 30 de abril de 2024. Para débitos apurados trimestralmente em 2023, o prazo é 31 de julho de 2024.

A autorregularização, regulamentada pela IN RFB nº 2.184, de 2024, oferece a possibilidade de redução de até 80% do total da dívida consolidada, dependendo da escolha do contribuinte.

Com essa decisão do STJ e o prazo final se aproximando, os contribuintes têm um incentivo adicional para revisar sua situação e tomar as medidas necessárias para cumprir as obrigações tributárias em conformidade com a legislação vigente.

É importante ressaltar que, após o encerramento do período de autorregularização, a Receita Federal intensificará as atividades de fiscalização para assegurar que todos os contribuintes cumpram com as obrigações estabelecidas. Informações detalhadas sobre as condições, prazos e procedimentos para regularização foram providenciadas através de comunicações eletrônicas aos maiores contribuintes em 12 de abril, a fim de facilitar a adesão ao processo.

Para mais detalhes e orientações específicas sobre como proceder, consulte a matéria completa disponível através deste link.

Fonte: Receita Federal

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 28 de setembro de 2026

    Receita Federal esclarece regras para isenção de ganho de capital na venda de imóveis residenciais

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 24 de setembro de 2026

    Projeto amplia isenção de Imposto de Renda para aposentados e pensionistas idosos

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

Posts Relacionados

  • 28 de setembro de 2026

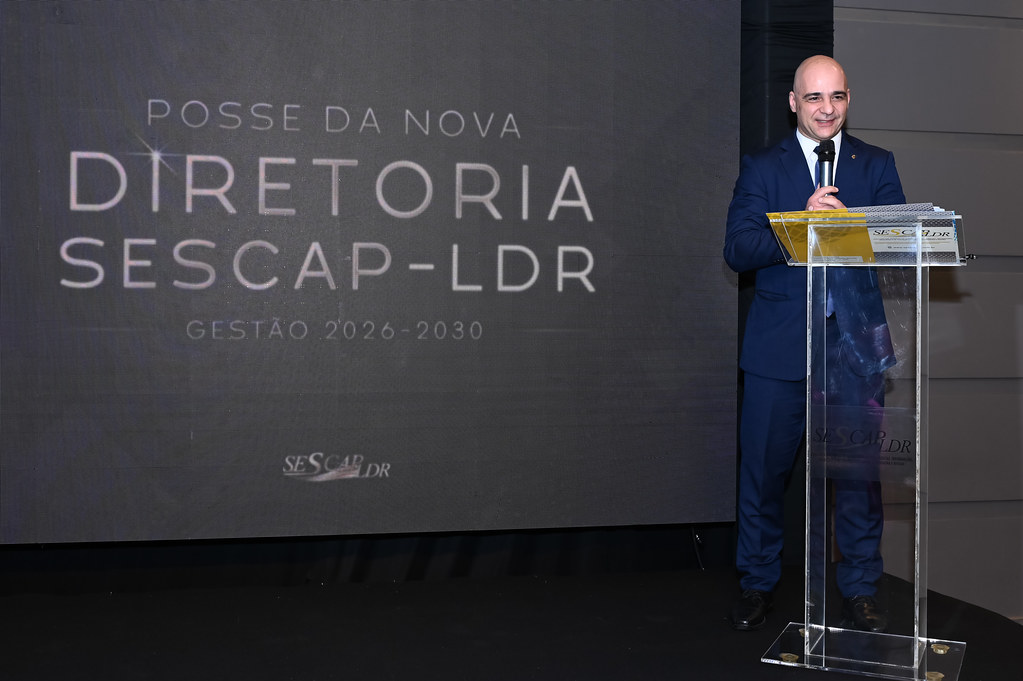
    Fenacon participa da celebração dos 35 anos do SESCAP Londrina e Região e da posse da nova diretoria para a gestão 2026–2030
  • 28 de setembro de 2026

    Reforma Tributária pelo Brasil chega ao Distrito Federal em 7 de outubro
  • 28 de setembro de 2026

    Prazo para adesão ao Simples Nacional termina em 30 de setembro; opção pelo Simei permanece em janeiro
  • 28 de setembro de 2026

    Saiba como funcionará compra de dívidas pela União

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}