• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

Com derrubada de veto, aperfeiçoamento da Lei do IPI volta a valer

6 de julho de 2022 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:
Roque de Sá/Agência Senado

O Congresso Nacional derrubou nesta terça-feira (5) o veto integral (VET 58/2021) do presidente Jair Bolsonaro ao Projeto de Lei (PL) 2.110/2019, que define o termo “praça” para efeito de tributação do Imposto sobre Produtos Industrializados (IPI). Pela proposta, que será agora promulgada, passa-se a considerar “praça” o município onde está situado o estabelecimento do remetente do produto.

O projeto tinha sido vetado sob a justificativa de contrariedade ao interesse público, por gerar insegurança jurídica em face de entendimento da Câmara Superior do Conselho Administrativo de Recursos Fiscais (Carf). Em análise de recursos administrativos proferida em 2019, o Carf definiu que o conceito de ‘praça’ não se limita, necessariamente, ao de um município, com a possibilidade de abranger também regiões metropolitanas.

Definição

De acordo com o texto do projeto, “praça” é a cidade onde está situado o estabelecimento remetente — em caso de remessas de mercadorias para outro estabelecimento da mesma empresa ou de terceiros — ou ainda estabelecimento que opere exclusivamente em venda a varejo. A definição é importante porque deixa claro na lei que os preços praticados nessa cidade é que deverão ser levados em conta na fixação do valor tributável mínimo do IPI.

A Lei do IPI (Lei 7.798, de 1989) determina que o valor tributável não poderá ser inferior ao preço corrente no mercado atacadista da “praça” da empresa. O objetivo da norma é evitar a manipulação de preços entre esses estabelecimentos para reduzir o valor da operação de saída dos produtos do estabelecimento industrial para o estabelecimento revendedor desses bens, em prejuízo da arrecadação do IPI.

Fonte: Agência Senado

Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 17 de setembro de 2026

    Novo cálculo da receita bruta apurada no Simples Nacional

  • 21 de setembro de 2026

    Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 21 de setembro de 2026

    Receita Federal atualiza regras para tributação de serviços hospitalares no Lucro Presumido

Posts Relacionados

  • 25 de setembro de 2026

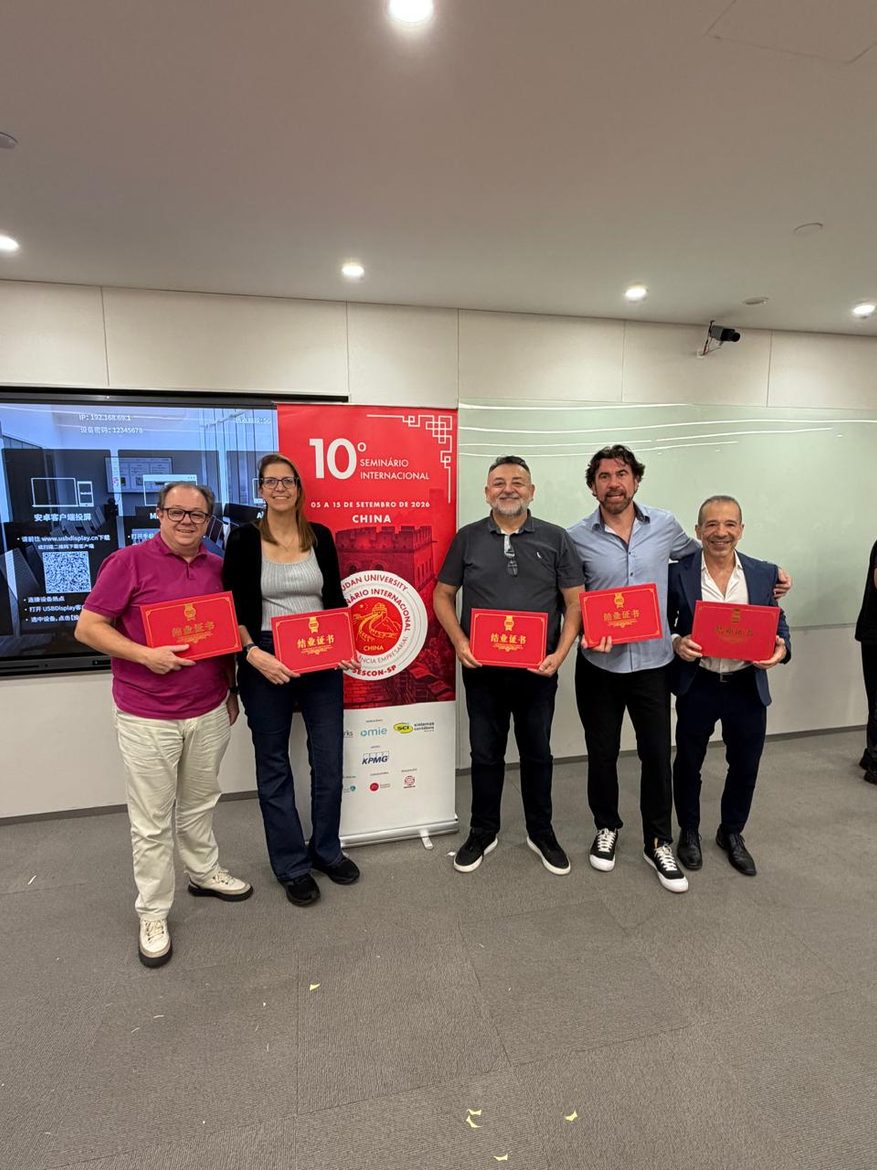
    Artigo: “10º Seminário Internacional do SESCON-SP na China – Conhecimento, inovação e uma visão de futuro para as empresas”
  • 25 de setembro de 2026

    STF veta revogação unilateral de ICMS aprovado pelo Confaz
  • 24 de setembro de 2026

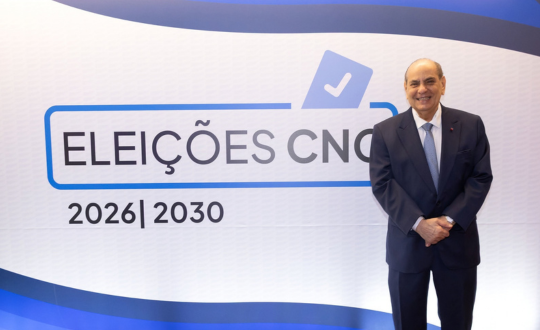
    Fenacon presente na reeleição de Roberto Tadros como presidente da CNC e na reunião de diretoria da entidade
  • 24 de setembro de 2026

    Receita Federal, Fenacon, CFC e Sebrae reúnem orientações para apoiar empresas na Reforma Tributária

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}