• Contatos
  • Login
  • Mapa do Site
  • Institucional
    • Sobre
    • Presidente
    • Diretoria – Gestão 2026/2030
    • Política de privacidade
  • Notícias
    • Press Clipping
    • Rede de Notícias
    • Fenacon na Mídia
  • Reforma Tributária
  • Missão Empresarial
  • Multimídia
    • Vídeos
    • Podcasts
    • Revista Fenacon
  • Soluções
  • Entidades Filiadas
Notícias

STF prorroga prazo para aprovação de lucros e dividendos após ação da CNC com apoio da FENACON

29 de dezembro de 2025 Publicado por Fernando Olivan — Comunicação Fenacon

Compartilhe:

Ministro destacou inviabilidade prática do prazo original e decidiu prorrogar exigência até 31 de janeiro de 2026, enquanto o tema aguarda julgamento do Plenário
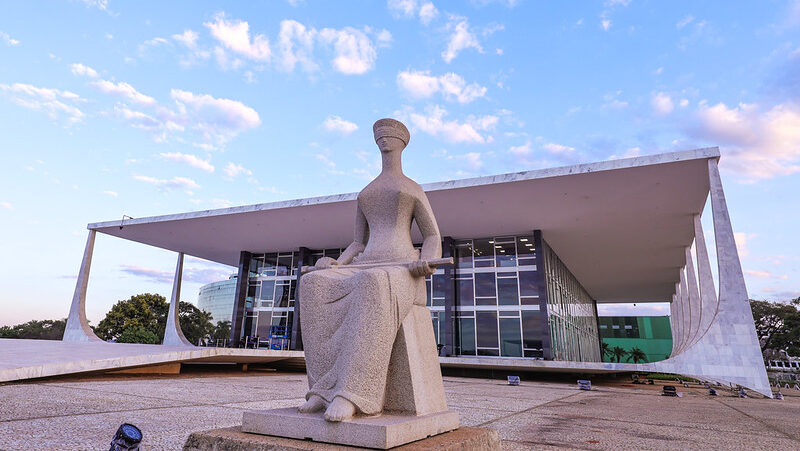
Foto: Wallace Martins/STF

Por Comunicação FENACON

O ministro Nunes Marques, do Supremo Tribunal Federal (STF), decidiu ampliar até 31 de janeiro de 2026 o prazo relacionado à aprovação da distribuição de lucros e dividendos prevista na Lei nº 15.270/2025, que promoveu mudanças na legislação do Imposto de Renda. A medida foi tomada no âmbito das Ações Diretas de Inconstitucionalidade (ADIs) 7912 e 7914 e ainda será analisada pelo Plenário do STF, em sessão virtual agendada para o período de 13 a 24 de fevereiro de 2026.

As ações foram propostas pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) e pela Confederação Nacional da Indústria (CNI) e contestam o trecho da lei que condiciona a isenção do Imposto de Renda sobre lucros e dividendos referentes ao exercício de 2025 à aprovação dessa distribuição até 31 de dezembro do mesmo ano.

A iniciativa da CNC está alinhada com o posicionamento defendido pela FENACON, que considera a exigência “inviável e juridicamente inadequada”, por compreender que ela contraria o rito contábil vigente, as normas de auditoria independente e o princípio da competência.

Ao analisar o tema, Nunes Marques destacou que a regra cria uma antecipação significativa de procedimentos previstos na legislação societária. Pelas normas da Lei das Sociedades por Ações (Lei 6.404/1976) e do Código Civil (Lei 10.406/2002), deliberações sobre balanços, resultados, destinação de lucros e distribuição de dividendos costumam ocorrer nos quatro primeiros meses do ano seguinte ao fechamento do exercício social.

O ministro observou ainda que, nas sociedades anônimas, a aprovação da distribuição de dividendos exige etapas prévias, como a divulgação e o acesso antecipado às demonstrações financeiras e o cumprimento de prazos formais de convocação de assembleias — fatores que tornam o atendimento à nova regra praticamente inviável no curto intervalo entre a publicação da lei, em 26 de novembro de 2025, e o fim do exercício.

Segundo o relator, a imposição de um prazo reduzido poderia provocar deliberações apressadas e inseguras, com potenciais prejuízos para contribuintes e para a própria administração tributária. Para evitar efeitos negativos, como aumento de disputas judiciais, elevação de custos de conformidade e incertezas no ambiente econômico, o ministro decidiu prorrogar o prazo temporariamente, até o julgamento definitivo das ações.

Reuniões

Nas discussões realizadas no Senado Federal, a CNC também apontou riscos associados à tributação de lucros e dividendos, como aumento da carga tributária, ampliação da base de contribuintes e ausência de correção monetária dos valores utilizados como referência. As entidades alertaram ainda para os impactos da medida sobre empresas do Simples Nacional, especialmente pequenos e médios empreendedores, que têm papel relevante na geração de emprego e renda no país.

No dia 10 de dezembro, representantes da FENACON e do Conselho Federal de Contabilidade (CFC) estiveram reunidos com o secretário da Receita Federal, Robinson Barreirinhas, para tratar da aplicação da Lei nº 15.270/2025 e buscar alternativas que trouxessem maior segurança jurídica à classe contábil em relação ao prazo estabelecido. Apesar das tratativas, não houve avanço suficiente para solucionar a questão antes da intervenção do Supremo.

Leia a decisão

CNC dividendosSTFBaixar

Com informação do STF

LEIA TAMBÉM – FENACON apoia CNC no debate contra tributação de lucros e dividendos da Lei nº 15.270/2025
Navegação de posts
Post Anterior
Próximo Post

Mais Lidas

  • 11 de setembro de 2026

    Fenacon, CFC e Receita Federal debatem novas estratégias para apoiar contadores e empresários do Simples na transição da Reforma Tributária

  • 9 de setembro de 2026

    Receita Federal esclarece tributação de aluguéis recebidos em atraso

  • 8 de setembro de 2026

    Receita Federal e PGFN publicam novo edital de transação para controvérsia sobre IRRF de investidores não residentes

  • 8 de setembro de 2026

    Regime de caixa deixará de ser utilizado na apuração do Simples Nacional

  • 9 de agosto de 2026

    Receita Federal divulga tabela nacional do Valor da Terra Nua 2026

Posts Relacionados

  • 17 de setembro de 2026

    Profissionais da contabilidade são alvo de golpes com falsas cobranças de anuidades

  • 17 de setembro de 2026

    Lei que cria exceções a regras fiscais em 2026 é sancionada com veto

  • 17 de setembro de 2026

    Após ação da CNC, STF derruba cobrança dupla de IPVA

  • 17 de setembro de 2026

    Receita esclarece tratamento da variação cambial em serviços prestados diretamente ao exterior

Veja mais

Mapa do Site

Institucional

  • Sobre a Fenacon
  • Presidente
  • Diretoria Fenacon – Gestão 2026/2030

Notícias

  • Press Clipping
  • Notícias
  • Rede de Notícias
  • Reforma Tributária
  • Missão Empresarial
  • Fenacon na Mídia
  • 21ª CONESCAP

Multimídia

  • Vídeos
  • Podcasts
  • Revista Fenacon

Outros

  • Entidades Filiadas
  • UniFenacon
  • FenaconCD
  • Política de privacidade

Fale Conosco

Telefone: 61 3105-7500

E-mail: fenacon@fenacon.org.br

Siga a Fenacon

Nosso Endereço

Setor Bancário Norte, Quadra 2, Lote 12,
Bloco F, Salas 904/912 - Ed. Via Capital
Brasília/DF, CEP 70040-020

Assine nossa Newsletter

Ao se inscrever, você concorda com nossa Política de Privacidade

© 2026 Fenacon. Todos os direitos reservados.

Gerenciamento de Cookies

Este site utiliza cookies para lhe proporcionar uma melhor experiência. Ao continuar navegando, você aceita integralmente nossa Política de Privacidade. Retirar o consentimento pode afetar negativamente certos recursos e funções.

Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos. O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
View preferences
  • {title}
  • {title}
  • {title}