Após ação da CNC, STF derruba cobrança dupla de IPVA
Decisão unânime do Supremo Tribunal Federal invalida regra paulista que permitia nova cobrança do imposto sobre veículos de locadoras já tributados em outros estados, reforçando a segurança jurídica e a competitividade das empresas
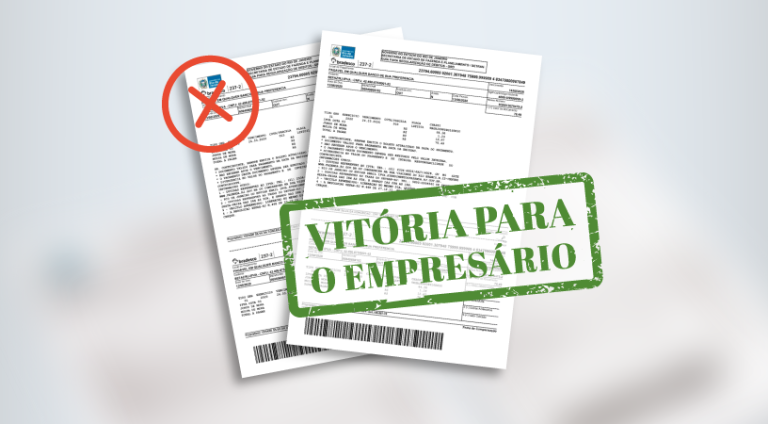
Após ação da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), o Supremo Tribunal Federal (STF) declarou inconstitucional a cobrança de IPVA por São Paulo sobre veículos de locadoras que já recolheram o tributo em outra unidade da Federação. A decisão unânime da Corte elimina um mecanismo de bitributação que gerava insegurança jurídica e custos adicionais para empresas do setor.
A decisão atendeu à ação direta de inconstitucionalidade ajuizada pela CNC contra dispositivo da Lei nº 13.296/2008, do Estado de São Paulo. A norma permitia a incidência do imposto sobre veículos registrados em outras unidades da Federação que fossem alugados ou colocados à disposição para locação em território paulista, ainda que o IPVA já tivesse sido pago no estado de origem.
Ao analisar o caso, os ministros concluíram que a legislação criava uma segunda hipótese de cobrança para um tributo já recolhido, contrariando as regras constitucionais que delimitam a competência tributária dos estados. O entendimento reafirma que o IPVA deve ser cobrado pelo estado onde está localizada a sede ou o domicílio tributário do contribuinte.
No julgamento, o STF também reconheceu que, no caso das locadoras, os veículos permanecem vinculados à empresa proprietária, independentemente do estado em que estejam sendo utilizados ou disponibilizados para locação. Dessa forma, não cabe a outro ente federativo exigir nova cobrança do imposto sobre o mesmo bem.
“A atuação da CNC teve como objetivo assegurar o respeito às garantias constitucionais e evitar uma cobrança indevida que afetava empresas de todo o País. A decisão do STF tem relevância que transcende o setor de locação de veículos, porque reafirma a necessidade de que a tributação observe critérios constitucionais claros, fortalecendo a segurança jurídica e o ambiente de negócios”, afirmou o diretor Jurídico e Sindical da CNC, Alain Mac Gregor.
Segurança jurídica e previsibilidade
Para a Confederação, a decisão representa um avanço importante para a segurança jurídica e a previsibilidade tributária das empresas que atuam em diferentes regiões do País. A CNC sustentou que a norma paulista criava uma distorção incompatível com o pacto federativo ao permitir a cobrança de um imposto já recolhido em outra unidade da Federação.
O entendimento do Supremo beneficia diretamente o setor de locação de veículos, cuja dinâmica operacional exige a circulação constante de frotas entre estados para atender às demandas de consumidores, empresas e atividades turísticas. A possibilidade de uma nova incidência de IPVA elevava custos e aumentava a insegurança jurídica para o segmento.
Com a declaração de inconstitucionalidade da regra, as empresas passam a contar com maior previsibilidade para planejar investimentos e administrar suas operações em âmbito nacional. A medida também contribui para um ambiente de negócios mais equilibrado e competitivo.
Defesa do setor produtivo
A decisão reforça ainda a importância da atuação institucional da CNC em temas relacionados à tributação, à segurança jurídica e à defesa da livre iniciativa. Ao questionar a norma paulista perante o STF, a Confederação buscou preservar o respeito às competências constitucionais dos estados e evitar a imposição de custos indevidos às empresas.
O resultado fortalece não apenas o setor de locação de veículos, mas também o ambiente de negócios como um todo ao consolidar o entendimento de que estados não podem criar hipóteses adicionais de tributação sobre fatos já alcançados por impostos recolhidos em outras unidades da Federação.
A atuação da Confederação no caso reafirma o compromisso da entidade com a construção de políticas e marcos regulatórios que contribuam para aumentar a competitividade das empresas, promover a segurança jurídica e estimular o desenvolvimento econômico e a geração de empregos no País.
Fonte: Portal do Comércio
Posts Relacionados
Profissionais da contabilidade são alvo de golpes com falsas cobranças de anuidades
Lei que cria exceções a regras fiscais em 2026 é sancionada com veto
Receita esclarece tratamento da variação cambial em serviços prestados diretamente ao exterior
Reforma Tributária pelo Brasil | Edição Bahia reúne 150 profissionais em Salvador